
Rozliczenie osoby z niepełnosprawnością może wiązać się z dodatkowymi ulgami i zasadami, które warto poznać przed złożeniem zeznania podatkowego. W artykule wyjaśniam, komu przysługuje ulga rehabilitacyjna, jakie wydatki można odliczyć i jakie dokumenty przygotować. Podpowiadam również, na co zwrócić uwagę, aby prawidłowo rozliczyć przysługujące odliczenia.
- Ulga przysługuje osobie z niepełnosprawnością lub podatnikowi, który poniósł wydatki na osobę pozostającą na utrzymaniu.
- W rozliczeniu za 2026 r. dochód osoby na utrzymaniu nie może przekroczyć 23 741,88 zł.
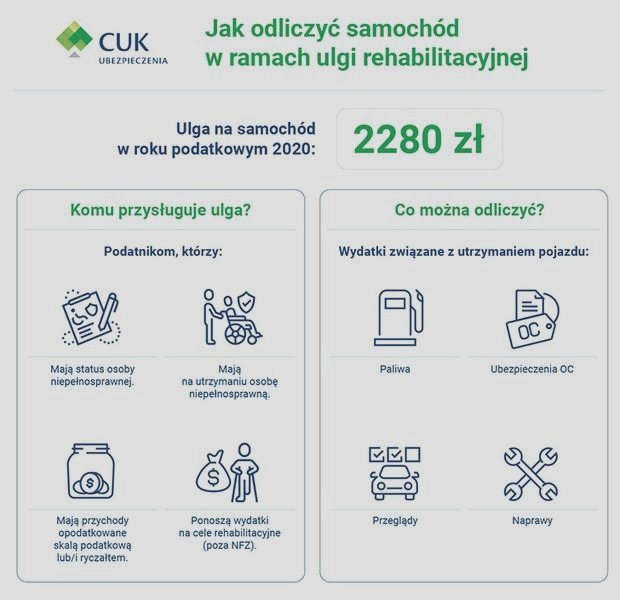
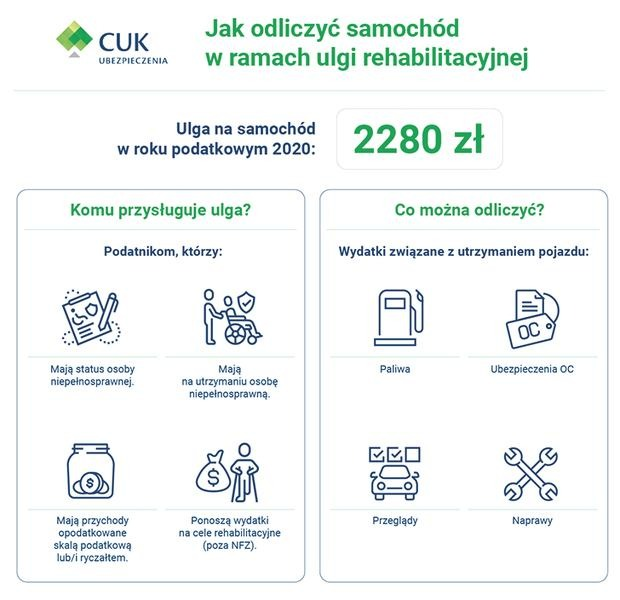
- Odliczyć można wyłącznie wydatki z ustawowego katalogu; niektóre mają limit 2 280 zł.
- Leki rozlicza się osobno za każdy miesiąc, odliczając kwotę ponad 100 zł.
- Nie odliczysz kosztów sfinansowanych lub zwróconych z innych źródeł.
- Zachowaj wymagane dokumenty i wykaż ulgę w załączniku PIT/O.
- Niewykorzystanej ulgi nie przeniesiesz na kolejne lata.
Z ulgi rehabilitacyjnej skorzysta osoba z niepełnosprawnością, która zapłaciła za rehabilitację lub ułatwienia w codziennym funkcjonowaniu. Odliczenia może dokonać także podatnik utrzymujący osobę z niepełnosprawnością, np. małżonka, dziecko, rodzica, rodzeństwo, dziadka, pasierba, zięcia, synową, ojczyma, macochę lub teściów. Dochód tej osoby nie może przekroczyć 12-krotności renty socjalnej z grudnia danego roku. W rozliczeniu za 2026 rok limit wynosi 23 741,88 zł. Samo pobieranie emerytury lub renty nie daje prawa do odliczenia.
Prawo do ulgi potwierdza dokument dotyczący osoby, której wydatki rozliczasz. Może to być orzeczenie o znacznym, umiarkowanym lub lekkim stopniu niepełnosprawności, orzeczenie o niepełnosprawności dziecka przed ukończeniem 16 lat albo decyzja o przyznaniu renty z tytułu całkowitej lub częściowej niezdolności do pracy, renty szkoleniowej bądź socjalnej. Uwzględnia się także wskazane orzeczenia ZUS o niezdolności do pracy lub samodzielnej egzystencji oraz ważne orzeczenia wydane na podstawie przepisów obowiązujących do 31 sierpnia 1997 roku. Stopień niepełnosprawności nie wpływa na samo prawo do ulgi, choć niektóre odliczenia wymagają spełnienia dodatkowych warunków.
Nie każdy paragon wystarczy — jak udokumentować wydatki i zachować prawo do odliczenia?
Rozliczając ulgę na osobę pozostającą na moim utrzymaniu, przygotowuję dokument potwierdzający jej niepełnosprawność oraz dowód pokrewieństwa, np. akt urodzenia. Większość wydatków dokumentuję fakturą, rachunkiem lub dowodem zapłaty, który wskazuje nabywcę, sprzedawcę, kwotę i przedmiot zakupu. Anonimowy paragon może nie wystarczyć. Wyjątki dotyczą m.in. używania samochodu, utrzymania psa asystującego i opłacenia przewodnika. Urząd może jednak poprosić o dodatkowe informacje, takie jak dane przewodnika, certyfikat psa lub potwierdzenie prawa do ulgi.
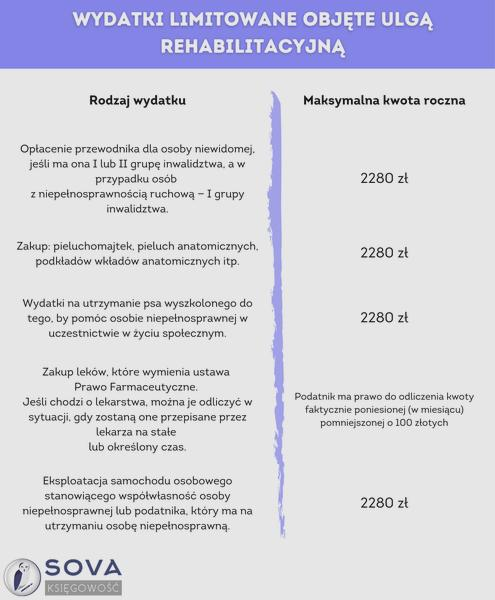
Koszt musi ponieść osoba korzystająca z odliczenia; nie można odliczyć wydatku zwróconego ani sfinansowanego z dofinansowania, np. z PFRON, NFZ, ZFRON, ZFA czy ZFŚS. Jeśli dofinansowanie pokryło tylko część kosztu, odliczyć można pozostałą kwotę. Roczny limit 2 280 zł obejmuje m.in. używanie samochodu, utrzymanie psa asystującego, opłacenie przewodnika i zakup wyrobów chłonnych. Wydatki na leki rozlicza się osobno za każdy miesiąc: odliczyć można kwotę przekraczającą 100 zł, jeśli lekarz specjalista zalecił stałe lub czasowe stosowanie leków.
Jak rozliczyć ulgę rehabilitacyjną w zeznaniu PIT
Sprawdź, czy przysługuje Ci ulga, które wydatki możesz odliczyć, jak obliczyć ich kwotę i jakie dokumenty przygotować.
- Ustal, czy masz prawo do ulgi. Możesz odliczyć kwalifikowany wydatek, jeśli masz niepełnosprawność albo utrzymujesz osobę z niepełnosprawnością i poniosłeś koszt na jej rzecz. Uprawnienie potwierdza m.in. orzeczenie o stopniu niepełnosprawności, odpowiednia decyzja rentowa lub orzeczenie o niepełnosprawności dziecka przed ukończeniem 16 lat. Samo pobieranie emerytury lub renty nie daje prawa do ulgi.
- Sprawdź dochody osoby pozostającej na Twoim utrzymaniu. W zeznaniu za 2026 r. jej dochód nie może przekroczyć 23 741,88 zł, czyli dwunastokrotności renty socjalnej z grudnia tego roku. Limit dotyczy m.in. małżonka, dzieci, rodziców, rodzeństwa, pasierbów, zięcia, synowej, teściów, ojczyma, macochy i dziecka przyjętego na wychowanie. Nie wliczaj m.in. zasiłku pielęgnacyjnego, świadczenia uzupełniającego ani dodatkowych rocznych świadczeń dla emerytów i rencistów. Odliczenia dokonuje osoba, która faktycznie poniosła wydatek.
- Sprawdź, czy wydatek mieści się w katalogu ulgi. Obejmuje on m.in. dostosowanie mieszkania lub pojazdu do potrzeb wynikających z niepełnosprawności, określony sprzęt i wyroby medyczne, turnusy i zabiegi rehabilitacyjne, pobyty lecznicze, opiekę pielęgniarską, tłumacza języka migowego, materiały szkoleniowe i wskazane przejazdy. Zwykły remont, sprzęt AGD, rutynowa wizyta lekarska ani operacja nie kwalifikują się automatycznie. Sprzęt musi odpowiadać konkretnym potrzebom związanym z niepełnosprawnością.
- Oblicz odliczenie po uwzględnieniu limitów i dofinansowań. Wydatki nielimitowane odlicz w faktycznie poniesionej wysokości. Dla każdej z limitowanych kategorii odlicz najwyżej poniesiony koszt, nie więcej jednak niż 2 280 zł rocznie. Limit obejmuje używanie samochodu, utrzymanie psa asystującego, opłacenie przewodnika oraz zakup pieluchomajtek, pieluch anatomicznych, chłonnych majtek, podkładów i wkładów anatomicznych. Wydatki na leki rozliczaj osobno za każdy miesiąc: odlicz kwotę przekraczającą 100 zł, jeśli lekarz specjalista zalecił ich stałe lub czasowe stosowanie. Odliczaj tylko część, której nie sfinansowano ani nie zwrócono, np. przez PFRON, NFZ lub zakładowe fundusze.
- Zgromadź dokumenty i uwzględnij wyjątki. Przygotuj faktury, rachunki lub inne dokumenty z danymi nabywcy i sprzedawcy, opisem zakupu oraz jego kwotą. Anonimowy paragon może nie wystarczyć. Nie musisz dokumentować kwoty wydanej na samochód, psa asystującego ani przewodnika, ale urząd może poprosić o potwierdzenie prawa do ulgi, np. dane przewodnika lub certyfikat psa. W przypadku samochodu zachowaj dowód własności lub współwłasności; prawo jazdy nie jest wymagane.
- Wykazuj ulgę w załączniku PIT/O. Odlicz ją od dochodu opodatkowanego skalą albo od przychodu opodatkowanego ryczałtem. Nie uwzględniaj ponownie wydatku zaliczonego do kosztów, rozliczonego w inny sposób lub zwróconego. Niewykorzystanej kwoty nie przeniesiesz na kolejny rok. Ulga zmniejsza podstawę opodatkowania, a nie zapewnia zwrotu całej odliczonej kwoty.
Ulga dla opiekuna: warunki odliczenia wydatków na osobę pozostającą na utrzymaniu
Opiekun może odliczyć wydatki rehabilitacyjne poniesione na utrzymanie osoby z niepełnosprawnością, jeśli osoba ta ma orzeczenie o znacznym, umiarkowanym lub lekkim stopniu niepełnosprawności, odpowiednią decyzję ZUS o niezdolności do pracy albo orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat. Mała wstawka: sprawdź, jakie ulgi i odliczenia przysługują osobom z niepełnosprawnością. Ulga obejmuje koszty dotyczące małżonka, dziecka, rodzica, dziadka, wnuka, rodzeństwa, pasierba, zięcia, synowej, teściów, ojczyma, macochy lub dziecka obcego przyjętego na wychowanie. Dochód osoby na utrzymaniu nie może przekroczyć 12-krotności renty socjalnej obowiązującej w grudniu danego roku; w podanym przykładzie limit wynosi 23 741,88 zł. Do dochodu nie wlicza się między innymi zasiłku pielęgnacyjnego, alimentów na dzieci, świadczenia uzupełniającego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
Opiekun odliczy wydatek, jeśli sam go poniósł, a koszt należy do ustawowego katalogu i służy rehabilitacji lub ułatwia codzienne funkcjonowanie. Katalog obejmuje między innymi dostosowanie łazienki do potrzeb osoby z ograniczoną mobilnością, sprzęt rehabilitacyjny, wyroby medyczne, pobyt na turnusie, zabiegi rehabilitacyjne, leki zalecone przez lekarza specjalistę i używanie samochodu. Niektóre wydatki odlicza się bez limitu, natomiast na psa asystującego, przewodnika, wybrane środki chłonne i samochód można odliczyć maksymalnie po 2 280 zł rocznie w każdej kategorii. W przypadku leków opiekun odlicza osobno za każdy miesiąc kwotę przekraczającą 100 zł: przy wydatku 170 zł odliczenie wynosi 70 zł.
Faktura to nie wszystko: które wydatki naprawdę obniżą podatek?
Wydatek warto potwierdzić fakturą, rachunkiem, dowodem wpłaty lub innym dokumentem wskazującym, kto zapłacił, komu, ile i za co. Dokument może być wystawiony na opiekuna albo osobę z niepełnosprawnością, natomiast sam anonimowy paragon zwykle nie wykazuje, kto poniósł koszt. Nie trzeba dokumentować kwoty wydatków na samochód, przewodnika ani utrzymanie psa asystującego, choć urząd może zażądać danych przewodnika, certyfikatu psa lub dowodów spełnienia warunków ulgi. Jak już zgłębiasz temat, sprawdź ulgi na dziecko z niepełnosprawnością. Koszt pokryty lub zwrócony przez PFRON, NFZ, zakładowy fundusz rehabilitacji, fundusz aktywności czy fundusz świadczeń socjalnych nie podlega odliczeniu; przy częściowym dofinansowaniu można odliczyć tylko własną dopłatę. Przed wpisaniem wydatku do rozliczenia sprawdzam te warunki.
Ulgę wykazuje się w zeznaniu rocznym, zwykle w załączniku PIT/O, i odlicza od dochodu albo przychodu opodatkowanego ryczałtem — nie oznacza to zwrotu całej wydanej kwoty. Odliczenie 2 280 zł obniża podatek o 273,60 zł przy stawce 12% lub o 729,60 zł przy stawce 32%; faktyczna korzyść zależy jednak od sytuacji podatkowej i dostępnej podstawy odliczenia. Jeśli dochód nie wystarcza do wykorzystania całej ulgi, nie można przenieść niewykorzystanej części na kolejne lata. Sam koszt codziennej opieki lub zakupu czegoś „dla zdrowia” również nie wystarczy — wydatek musi należeć do kategorii wskazanej w przepisach.
Wskazówka: zanim odliczysz wydatek, sprawdź, czy mieści się w ustawowym katalogu i czy nie został sfinansowany lub zwrócony z innego źródła — faktura sama w sobie nie daje prawa do ulgi.
Jakie wydatki rehabilitacyjne można odliczyć i które limity obowiązują?
Ulgę rehabilitacyjną odliczysz od dochodu lub przychodu, jeśli poniosłeś wydatek jako osoba z niepełnosprawnością albo utrzymujesz taką osobę. Musi ona mieć odpowiednie orzeczenie, decyzję o rencie z tytułu niezdolności do pracy, rencie szkoleniowej lub socjalnej albo orzeczenie dotyczące dziecka przed ukończeniem 16 lat. Jako opiekun możesz odliczyć m.in. wydatki na małżonka, dziecko, rodzica, rodzeństwo, dziadków, pasierba, teściów, zięcia lub synową, jeśli roczny dochód tej osoby nie przekroczył 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, świadczenia uzupełniającego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
Bez limitu odliczysz faktycznie poniesione koszty adaptacji mieszkania do potrzeb wynikających z niepełnosprawności, przystosowania samochodu oraz zakupu, naprawy lub najmu określonych wyrobów medycznych i indywidualnego sprzętu rehabilitacyjnego. Możesz też uwzględnić pobyt na turnusie, leczenie uzdrowiskowe, zabiegi rehabilitacyjne i domową opiekę pielęgniarską. Katalog obejmuje ponadto materiały szkoleniowe, tłumacza języka migowego, określone przejazdy oraz kolonie i obozy dla dzieci z niepełnosprawnością, a także dzieci osób z niepełnosprawnością do ukończenia 25 lat. Sprzęt musi odpowiadać konkretnym potrzebom: zwykłe urządzenia domowe, rutynowe wizyty lekarskie ani sam zakup przedmiotu „dla zdrowia” nie wystarczą. Dlatego warto jasno uzasadnić związek wydatku z niepełnosprawnością.
Nie każdą złotówkę odliczysz
Limit 2 280 zł obowiązuje osobno dla wydatków na pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne, opłacenie przewodnika oraz utrzymanie certyfikowanego psa asystującego. Tę samą kwotę odliczysz za używanie samochodu osobowego, jeśli należy do osoby z niepełnosprawnością lub podatnika, który ją utrzymuje; uwzględnisz m. Jeżeli interesuje cię ten temat to Sprawdź, komu przysługuje 7-godzinny dzień pracy.in. paliwo, naprawy, opony i ubezpieczenie. W przypadku leków odliczysz miesięczną nadwyżkę ponad 100 zł, jeśli lekarz specjalista zalecił ich stałe lub czasowe stosowanie. Przykładowo, przy wydatku 250 zł odliczenie wyniesie 150 zł. Każdy miesiąc rozliczysz oddzielnie.
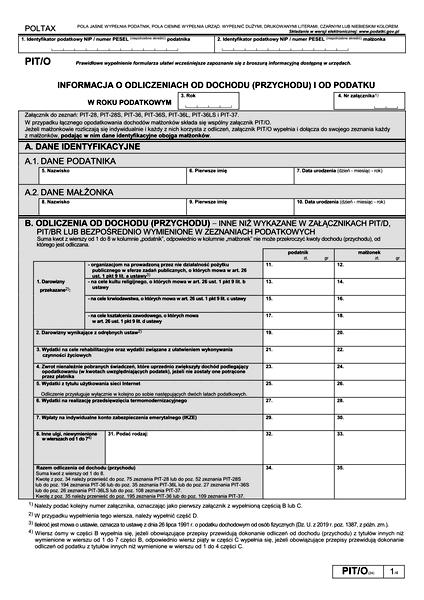
Nie odliczysz kwot pokrytych przez PFRON, NFZ, zakładowe fundusze rehabilitacji lub aktywności, fundusz świadczeń socjalnych ani zwróconych w innej formie. Jeśli otrzymałeś częściowe dofinansowanie, uwzględnij tylko własną dopłatę. Zwykle zachowaj imienną fakturę, rachunek lub potwierdzenie zapłaty z danymi nabywcy, sprzedawcy, datą i przedmiotem zakupu. Nie musisz mieć dokumentów potwierdzających wysokość wydatku na samochód, przewodnika ani psa asystującego, ale urząd może poprosić o wykazanie prawa do ulgi, np. podanie danych przewodnika lub okazanie certyfikatu psa. Odliczenie wpisz w załączniku PIT/O; niewykorzystanej kwoty nie przeniesiesz na kolejne lata.
Faktury, dofinansowania i rozliczenie ulgi w PIT: najważniejsze zasady
Ulga rehabilitacyjna pozwala odliczyć określone wydatki osobie z niepełnosprawnością lub podatnikowi, który ją utrzymuje. Poniżej znajdziesz zasady dotyczące uprawnionych osób, kosztów, dofinansowań, dokumentów i rozliczenia.
- Kto ma prawo do ulgi: odliczenia dokonuje osoba z niepełnosprawnością albo podatnik ponoszący wydatki na jej utrzymanie. Uprawnienie potwierdza m.in. orzeczenie o stopniu niepełnosprawności, odpowiednia decyzja ZUS o niezdolności do pracy lub renta socjalna. W przypadku dziecka poniżej 16 lat wymagane jest orzeczenie o niepełnosprawności. Samo pobieranie emerytury lub renty nie wystarcza.
- Ulga dla opiekuna: obejmuje m.in. małżonka, dzieci, rodziców, rodzeństwo, pasierba, zięcia, synową, teściów, ojczyma, macochę oraz dziecko przyjęte na wychowanie. W rozliczeniu za 2026 r. dochód utrzymywanej osoby z niepełnosprawnością nie może przekroczyć 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, świadczenia uzupełniającego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
- Obowiązuje zamknięty katalog wydatków: odliczysz tylko koszty wskazane w przepisach, poniesione na rehabilitację lub ułatwienie codziennego funkcjonowania. Należą do nich m.in. dostosowanie mieszkania lub samochodu, określony sprzęt i wyroby medyczne, turnusy i pobyty lecznicze, zabiegi rehabilitacyjne, opieka pielęgniarska, tłumacz języka migowego oraz obozy dla dzieci. Zwykły remont, sprzęt gospodarstwa domowego, wizyta lekarska czy operacja nie dają automatycznie prawa do ulgi.
- Wydatki bez limitu: przy wielu kosztach, np. uzasadnionej adaptacji mieszkania, przystosowaniu pojazdu, zakupie, naprawie lub najmie odpowiedniego sprzętu oraz zabiegach rehabilitacyjnych, odliczysz faktycznie poniesioną kwotę. Sprzęt musi odpowiadać potrzebom wynikającym z niepełnosprawności; zwykłe wyposażenie domu nie podlega odliczeniu.
- Wydatki z limitem 2 280 zł: limit obejmuje odrębnie m.in. używanie samochodu osobowego, utrzymanie certyfikowanego psa asystującego, opłacanie przewodnika oraz zakup pieluchomajtek, pieluch anatomicznych, chłonnych majtek, podkładów i wkładów anatomicznych. W przypadku samochodu uwzględnisz faktyczne koszty jego używania, np. paliwo, naprawy, przegląd i ubezpieczenie, do wysokości limitu. Limit nie dotyczy całej ulgi.
- Leki rozliczaj osobno za każdy miesiąc: lekarz specjalista musi zalecić osobie z niepełnosprawnością stałe lub czasowe stosowanie leków. Odliczysz miesięczną nadwyżkę wydatków ponad 100 zł. Jeśli w danym miesiącu wydasz 300 zł, odliczenie wyniesie 200 zł. Nie sumuj wydatków z całego roku przed odjęciem 100 zł. Zachowaj dokument, który wskazuje, kto kupił leki i ile za nie zapłacił.
- Dofinansowanie pomniejsza odliczenie: nie odliczysz części sfinansowanej lub zwróconej, np. przez PFRON, NFZ, zakładowy fundusz rehabilitacji, fundusz aktywności lub ZFŚS. Jeśli dofinansowanie pokryło tylko część kosztu, odliczysz różnicę zapłaconą z własnych środków. Przykładowo przy wydatku 5 000 zł i dofinansowaniu 3 000 zł możesz uwzględnić 2 000 zł, jeśli spełniasz pozostałe warunki.
- Dokumenty i faktury: przy większości wydatków zachowaj fakturę, rachunek, dowód wpłaty lub potwierdzenie przelewu. Dokument powinien wskazywać nabywcę, sprzedawcę, przedmiot zakupu i kwotę. Anonimowy paragon zwykle nie potwierdza, kto poniósł koszt. Wyjątki dotyczą m.in. samochodu, psa asystującego i przewodnika; na żądanie urzędu musisz jednak wykazać spełnienie warunków, np. okazać certyfikat psa lub podać dane przewodnika.
- Rozliczenie w PIT: ulgę wykazuje się w załączniku PIT/O do właściwego zeznania. Odliczysz ją od dochodu opodatkowanego skalą albo od przychodu opodatkowanego ryczałtem, a nie bezpośrednio od podatku w wysokości poniesionego wydatku. Faktyczna oszczędność zależy od sytuacji podatkowej. Niewykorzystanej ulgi nie przeniesiesz na kolejne lata; nie możesz też odliczyć tego samego wydatku ponownie ani wcześniej zaliczyć go do kosztów uzyskania przychodów.
Źródła:
- https://www.e-pity.pl/ulgi-odliczenia/ulga-rehabilitacyjna/
- https://podatki.gov.pl/ulgi-i-odliczenia/ulga-rehabilitacyjna-pit
- https://www.pitax.pl/wiedza/mniejsze-podatki/ulga-rehabilitacyjna/
- https://www.pit.pl/ulga-rehabilitacyjna/
- https://niepelnosprawni.pl/poradnik-dofinansowania/co-odliczyc-w-ramach-ulgi
- https://poradnikprzedsiebiorcy.pl/-odliczenie-samochodu-w-uldze-rehabilitacyjnej-na-jakich-warunkach
- https://www.ifirma.pl/blog/wydatki-nielimitowane-w-ramach-ulgi-rehabilitacyjnej/