
Osoby z niepełnosprawnością oraz ich opiekunowie mogą skorzystać z różnych ulg podatkowych, które pomagają zmniejszyć koszty leczenia, rehabilitacji i codziennego funkcjonowania. Warto jednak wiedzieć, które wydatki można odliczyć, jakie warunki trzeba spełnić i jakie dokumenty przygotować. W artykule wyjaśniam, na czym polega ulga rehabilitacyjna i jak prawidłowo rozliczyć poniesione koszty.
Ulga rehabilitacyjna pozwala odliczyć od dochodu wydatki na rehabilitację oraz sprzęt niezbędny w leczeniu lub codziennym funkcjonowaniu. Mogą z niej skorzystać osoby z niepełnosprawnością mające odpowiednie orzeczenie, a także podatnicy utrzymujący taką osobę, jeśli jej roczny dochód nie przekracza 23 741,88 zł. Bez ogólnego limitu można odliczyć m. A skoro o tym mówimy to sprawdź, jakie kwoty i limity obejmuje ulga dla niepełnosprawnych.in. zabiegi rehabilitacyjne, pobyt na turnusie lub w zakładzie leczniczym oraz zakup, naprawę albo najem indywidualnego sprzętu i wyrobów medycznych. Sprzęt musi odpowiadać konkretnej niepełnosprawności, dlatego zwykłe AGD nie kwalifikuje się do ulgi.
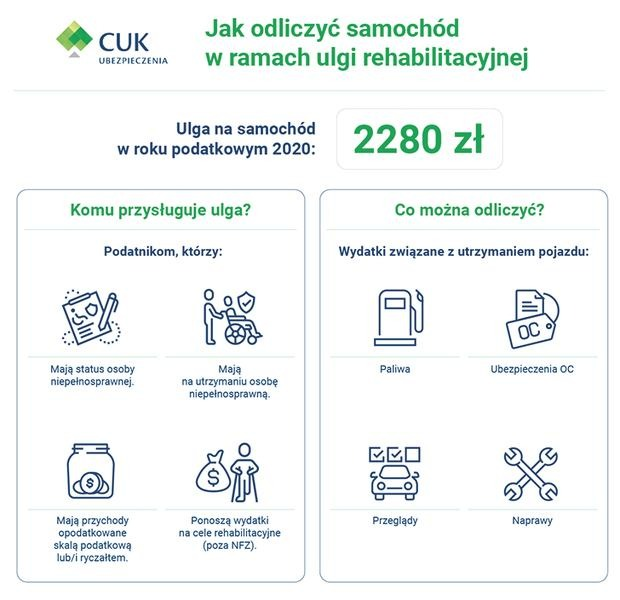
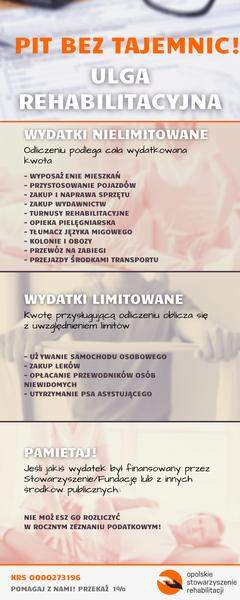
Odliczeniu podlegają również wydatki na dostosowanie mieszkania, np. montaż uchwytów, usunięcie progów czy przystosowanie łazienki, oraz samochodu, np. instalację windy lub specjalnego fotela. Koszt musi wynikać z potrzeb osoby z niepełnosprawnością, więc sam remont ani zakup powszechnie używanego, wygodniejszego przedmiotu nie wystarczy. Jeśli masz chwilę to Sprawdź, kiedy przysługuje dodatkowy urlop osobie z niepełnosprawnością. Osobny limit 2280 zł rocznie obejmuje m.in. pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne. Do 2280 zł można też odliczyć używanie samochodu osobowego należącego do osoby z niepełnosprawnością lub podatnika, który ją utrzymuje.
Faktury, próg 100 zł i zasady, które chronią twoje odliczenie
Wydatki na leki rozliczaj osobno za każdy miesiąc. Odliczysz kwotę powyżej 100 zł, jeśli lekarz specjalista zalecił stałe lub czasowe stosowanie leków. Gdy w danym miesiącu kosztowały 170 zł, odliczysz 70 zł; nie sumuj wydatków z różnych miesięcy przed odjęciem progu. Większość kosztów potwierdź fakturą, rachunkiem lub dowodem zapłaty wskazującym, kto, komu i ile zapłacił. Nie odliczaj wydatków pokrytych przez NFZ, PFRON lub fundusz rehabilitacji ani zwróconych w innej formie. Jeśli do sprzętu za 5000 zł otrzymasz 3000 zł dofinansowania, odliczysz najwyżej 2000 zł. Sprawdź, czy dokument opisuje zakup i wskazuje osobę, która poniosła koszt.
Ulga rehabilitacyjna może pomóc obniżyć dochód do opodatkowania, ale trzeba sprawdzić, czy dany wydatek spełnia warunki odliczenia. Warto zachować dokumenty potwierdzające koszty i wysokość dofinansowania.
Limit 2280 zł nie obejmuje całej ulgi. Przy wielu wydatkach, np. na rehabilitację, dostosowanie mieszkania czy uzasadniony zakup sprzętu, odliczysz faktycznie poniesioną kwotę pomniejszoną o dofinansowanie. Rachunków nie trzeba przechowywać m.in. w przypadku używania samochodu, utrzymania certyfikowanego psa asystującego i opłacenia przewodnika; urząd może jednak poprosić o potwierdzenie prawa do ulgi. Wpisz odliczenie do zeznania PIT z załącznikiem PIT/O. Niewykorzystanej kwoty nie przeniesiesz na kolejny rok.
Ulga rehabilitacyjna: wydatki, które możesz odliczyć
Ulga rehabilitacyjna pomniejsza dochód lub przychód, a nie podatek. Skorzysta z niej osoba z niepełnosprawnością albo podatnik, który utrzymuje taką osobę i ponosi związane z tym wydatki. Poniżej znajdziesz najważniejsze kategorie kosztów, limity i zasady dokumentowania.
- Adaptacja mieszkania i samochodu. Odlicz koszty dostosowania domu lub mieszkania do potrzeb wynikających z niepełnosprawności, np. montaż uchwytów, likwidację progów czy przystosowanie łazienki. Uwzględnij również adaptację pojazdu, np. montaż windy lub specjalnego fotela. Zmiany muszą bezpośrednio wynikać z niepełnosprawności, a nie z remontu czy wygody.
- Sprzęt rehabilitacyjny i wyroby medyczne. Odlicz zakup, naprawę lub najem wyrobów medycznych, a także indywidualnych urządzeń i narzędzi potrzebnych do rehabilitacji lub ułatwiających codzienne czynności. Zwykły sprzęt gospodarstwa domowego nie podlega odliczeniu. Jeśli z urządzenia korzystają również osoby bez niepełnosprawności, uzasadnij jego indywidualne zastosowanie, np. potrzebę obsługi elektronicznej protezy za pomocą smartfona.
- Materiały szkoleniowe i pomoce. Odlicz wydawnictwa i materiały szkoleniowe dostosowane do potrzeb wynikających z niepełnosprawności, np. poradniki dotyczące schorzenia lub materiały audio dla osób niewidomych i niedowidzących.
- Rehabilitacja, leczenie i opieka. Uwzględnij opłaty za turnus, zabiegi rehabilitacyjne lub leczniczo-rehabilitacyjne oraz pobyt w zakładzie lecznictwa uzdrowiskowego, rehabilitacji leczniczej, opiekuńczo-leczniczym albo pielęgnacyjno-opiekuńczym. Odlicz także kwalifikującą się opiekę pielęgniarską w domu, usługi opiekuńcze dla osoby zaliczonej do I grupy inwalidztwa oraz usługi tłumacza języka migowego. W określonych przypadkach możesz rozliczyć również pobyt opiekuna towarzyszącego osobie z niepełnosprawnością na turnusie lub w zakładzie leczniczym.
- Kolonie i obozy. Odlicz opłaty za kolonie i obozy dzieci oraz młodzieży z niepełnosprawnością, a także dzieci osób z niepełnosprawnością do ukończenia 25 lat. Zachowaj dokument kosztu wystawiony przez organizatora.
- Leki. Za każdy miesiąc odlicz nadwyżkę wydatków na leki ponad 100 zł, jeśli lekarz specjalista zalecił ich stałe lub czasowe stosowanie. Przy wydatku 180 zł odliczysz 80 zł. Uwzględnij leki w rozumieniu prawa farmaceutycznego; zachowaj zalecenie lekarza i imienny dowód zakupu.
- Pieluchy i wyroby chłonne. Wydatki na pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne odlicz do łącznego limitu 2280 zł rocznie. Zachowaj dokument zakupu wskazujący nabywcę.
- Przewodnik i pies asystujący. Do 2280 zł rocznie odliczysz wydatki na przewodnika, jeśli jesteś osobą niewidomą zaliczoną do I lub II grupy inwalidztwa albo osobą z niepełnosprawnością narządu ruchu zaliczoną do I grupy. Utrzymanie certyfikowanego psa asystującego również odliczysz do 2280 zł rocznie. Nie musisz dokumentować wysokości tych wydatków, jednak urząd może poprosić o dane przewodnika lub certyfikat psa.
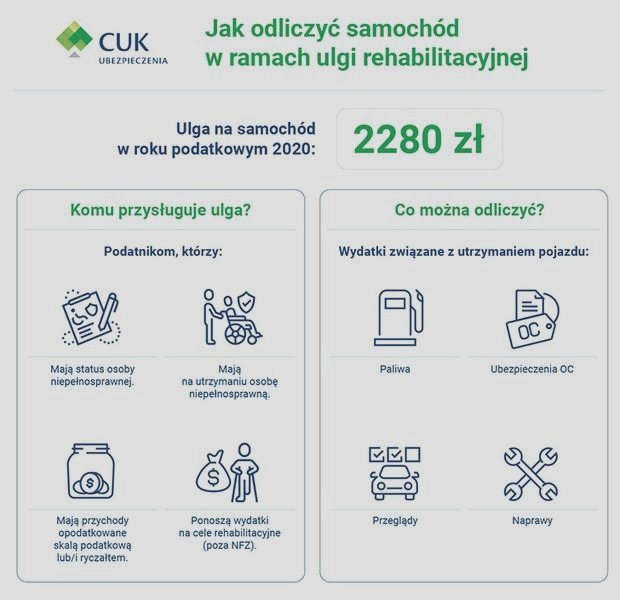
- Używanie samochodu. Odlicz do 2280 zł rocznie wydatki na używanie samochodu osobowego, np. paliwo, naprawy, wymianę opon i ubezpieczenie. Pojazd musi stanowić własność lub współwłasność osoby z niepełnosprawnością albo utrzymującego ją podatnika. Jeśli odlicza opiekun, wydatki muszą służyć potrzebom osoby z niepełnosprawnością; prawo jazdy nie jest wymagane.
- Transport i przejazdy. Odlicz opłacony przewóz osoby z niepełnosprawnością karetką transportu sanitarnego, a w określonych przypadkach także innym środkiem transportu. Możesz również uwzględnić bilety transportu publicznego związane z pobytem na turnusie, w wymienionych zakładach leczniczych lub na kwalifikujących się koloniach i obozach. Sprawdź warunki dotyczące rodzaju transportu i stopnia niepełnosprawności, ponieważ koszt przejazdu opiekuna nie zawsze podlega odliczeniu.
- Limity, dofinansowanie i dokumenty. Wydatki nielimitowane odlicz w faktycznie poniesionej wysokości, a pozostałe — do wskazanego limitu. Limit 2280 zł obowiązuje osobno m.in. dla samochodu, psa asystującego, przewodnika i wyrobów chłonnych. Nie odliczaj kosztów zwróconych ani sfinansowanych z PFRON, NFZ, funduszy zakładowych lub innych źródeł; przy częściowym dofinansowaniu uwzględnij tylko własny udział. Zachowaj faktury, rachunki lub inne dowody wskazujące, kto, komu, kiedy i ile zapłacił. Zwykły anonimowy paragon może nie potwierdzać, kto poniósł wydatek.
- Prawo do ulgi i rozliczenie. Przygotuj orzeczenie o niepełnosprawności lub jej stopniu, odpowiednią decyzję rentową albo orzeczenie dotyczące dziecka poniżej 16 lat. Z ulgi skorzysta też podatnik utrzymujący m.in. współmałżonka, dziecko, rodzica, rodzeństwo, pasierba, teściów, zięcia lub synową, jeśli dochód osoby z niepełnosprawnością mieści się w limicie obowiązującym w danym roku. Przy ustalaniu limitu pomija się niektóre świadczenia, np. zasiłek pielęgnacyjny. Wydatki wpisz do załącznika PIT/O; niewykorzystanej ulgi co do zasady nie przeniesiesz na kolejne lata.
| Wydatek | Odliczenie i warunki | Dokumenty |
|---|---|---|
| Leki | Miesięcznie: wydatki − 100 zł; tylko nadwyżka | Dowód zakupu; zalecenie lekarza specjalisty |
| Samochód osobowy | Do 2 280 zł rocznie; własność lub współwłasność | Bez faktur za używanie; potwierdzenie prawa do ulgi i własności auta |
| Płatny przewóz na zabiegi | Kwota faktyczna; karetka lub — przy określonych orzeczeniach — inny transport | Dowód poniesienia opłaty |
| Wydatki dofinansowane | Odliczeniu podlega tylko część niepokryta ani niezwrócona | Dowód wydatku i kwoty dofinansowania lub zwrotu |
| Rozliczenie ulgi | Od dochodu lub przychodu; załącznik PIT/O | Dokumenty zachowaj na wypadek kontroli |
Leki w uldze rehabilitacyjnej: zasady i próg 100 zł miesięcznie
W ramach ulgi rehabilitacyjnej odliczysz od dochodu miesięczne wydatki na leki pomniejszone o 100 zł. Odliczeniu podlega tylko nadwyżka: jeśli w marcu leki kosztowały 145 zł, odliczysz 45 zł, a przy wydatku 90 zł — nic. Niewykorzystanej kwoty nie przeniesiesz na kolejny miesiąc.
Odliczysz wyłącznie leki w rozumieniu Prawa farmaceutycznego, nie zaś suplementy diety ani inne produkty apteczne. Lekarz specjalista musi zalecić osobie z niepełnosprawnością stałe lub czasowe przyjmowanie konkretnych leków. Zalecenie może dotyczyć również schorzenia innego niż to, które stanowiło podstawę orzeczenia o niepełnosprawności.
Przy rozliczeniu zsumuj miesięczne nadwyżki, a nie roczne wydatki pomniejszone o jedną kwotę 100 zł. Jeśli w kolejnych miesiącach wydasz 90 zł, 145 zł, 210 zł i 260 zł, odliczysz odpowiednio 0 zł, 45 zł, 110 zł i 160 zł — łącznie 315 zł. Zachowaj imienną fakturę lub inny wiarygodny dowód zakupu, który wskazuje nabywcę, sprzedawcę, lek i zapłaconą kwotę. Sam anonimowy paragon może nie wystarczyć.
Recepta i wydatek z własnych środków pozwalają skorzystać z ulgi
Ulgi może użyć osoba z niepełnosprawnością, która poniosła koszt, albo podatnik utrzymujący osobę uprawnioną — jeśli spełnia warunki dotyczące jej dochodów. Wydatki na leki odlicza się od dochodu w zeznaniu rocznym, nie od podatku. Dlatego odliczenie 315 zł nie oznacza zwrotu tej samej kwoty: rzeczywistą korzyść określają dochód i sposób opodatkowania.
Nie odliczysz wydatków sfinansowanych lub zwróconych, na przykład przez NFZ, PFRON, zakładowy fundusz rehabilitacji albo fundusz świadczeń socjalnych. Jeśli refundacja pokryła część rachunku, uwzględnij tylko kwotę zapłaconą z własnych środków. Przechowuj dowody zakupu wraz z zaleceniem lekarskim, choć nie musisz dołączać ich do zeznania — urząd skarbowy może sprawdzić odliczenie. Prowadź też prostą miesięczną rozpiskę, aby łatwiej podsumować wydatki przy rozliczeniu PIT.
Ulga na samochód i transport osoby z niepełnosprawnością
Ulga rehabilitacyjna obejmuje używanie samochodu i przystosowanie go do potrzeb wynikających z niepełnosprawności. Skorzystają z niej osoby z odpowiednim orzeczeniem lub decyzją rentową, a także podatnicy utrzymujący osobę z niepełnosprawnością. W tym drugim przypadku auto musi należeć do podatnika, a roczny dochód osoby pozostającej na jego utrzymaniu nie może przekroczyć 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
Za używanie samochodu osobowego można odliczyć faktycznie poniesione wydatki, maksymalnie 2280 zł rocznie. Limit obejmuje m.in. paliwo, naprawy, przeglądy, wymianę opon i ubezpieczenie; nie trzeba jednak zbierać faktur za te koszty. Auto musi stanowić własność lub współwłasność osoby z niepełnosprawnością albo utrzymującego ją podatnika, przy czym prawo jazdy nie jest wymagane. A jak już mówimy o tym, sprawdź, jakie dofinansowania i ulgi przysługują pracodawcom. Odliczenie zmniejsza dochód, nie podatek, dlatego jego wartość zależy od sposobu opodatkowania i sytuacji podatkowej.
Przeróbki auta bez limitu — kiedy skarbówka uzna odliczenie?
Bez limitu 2280 zł można odliczyć wydatki na przystosowanie auta, np. montaż windy, specjalnego fotela czy urządzeń do prowadzenia. Trzeba jednak wykazać, że przeróbki odpowiadają konkretnym potrzebom wynikającym z niepełnosprawności, oraz potwierdzić koszt dokumentem, np. fakturą. Odliczenie należy pomniejszyć o kwoty sfinansowane przez PFRON, NFZ, zakładowy fundusz rehabilitacji lub zwrócone w innej formie. Przed rozliczeniem warto sprawdzić, czy dokumenty opisują wykonane prace i ich związek z potrzebami użytkownika.
Ponadto ulgą można objąć odpłatny przewóz. Przejazd karetką transportu sanitarnego odliczy osoba z niepełnosprawnością, a koszt przejazdu innym płatnym środkiem transportu — osoba zaliczona do I lub II grupy inwalidztwa albo dziecko z niepełnosprawnością przed ukończeniem 16 lat. Można też uwzględnić określone przejazdy transportem publicznym związane z pobytem na turnusie rehabilitacyjnym lub w zakładzie leczniczym. Wydatki wykazuje się w zeznaniu rocznym z załącznikiem PIT/O, a dokumenty potwierdzające prawo do ulgi warto zachować na wypadek kontroli urzędu skarbowego.
Ciekawostka: przy odliczeniu kosztów używania samochodu nie trzeba wykazywać każdej tankowanej porcji paliwa ani gromadzić faktur — obowiązuje roczny limit 2280 zł, a urząd może jednak poprosić o potwierdzenie prawa do ulgi, np. orzeczenie o niepełnosprawności i dokumenty dotyczące własności auta.
Jak udokumentować wydatki i rozliczyć dofinansowanie?
Sprawdź uprawnienia, rodzaj i dokumentację wydatków, odlicz tylko własny wkład, a następnie zastosuj właściwe limity i wykaż ulgę w zeznaniu.
- Sprawdź uprawnienia. Ustal, czy osoba, której dotyczą wydatki, ma wymagane orzeczenie o niepełnosprawności lub decyzję rentową. Jeśli ulgę odlicza opiekun, sprawdź również, czy utrzymuje tę osobę i czy jej dochód nie przekracza limitu obowiązującego w danym roku podatkowym.
- Zweryfikuj, czy wydatek podlega odliczeniu. Przepisy muszą obejmować dany wydatek, który powinien wynikać z potrzeb związanych z niepełnosprawnością lub ułatwiać codzienne funkcjonowanie. Do kwalifikowanych kosztów należą m.in. adaptacja mieszkania, przystosowanie samochodu, zakup, naprawa lub najem sprzętu rehabilitacyjnego, zabiegi i pobyty rehabilitacyjne, leki zalecone przez lekarza specjalistę, wybrane usługi opiekuńcze oraz przejazdy. Zwykły remont, sprzęt gospodarstwa domowego ani sam zakup przedmiotu „dla zdrowia” nie wystarczą — wykaż związek wydatku z konkretną niepełnosprawnością.
- Zgromadź dowody poniesienia kosztu. Zachowaj fakturę, rachunek, dowód wpłaty lub potwierdzenie przelewu. Dokument musi wskazywać nabywcę, sprzedawcę, datę, kwotę i przedmiot wydatku; sam anonimowy paragon zwykle nie potwierdza, kto zapłacił. Przy zakupie leków zachowaj dokument imienny i zalecenie lekarza specjalisty. Rozliczaj leki osobno za każdy miesiąc, ponieważ odliczysz tylko kwotę przekraczającą 100 zł.
- Oddziel dofinansowanie od wkładu własnego. Pomiń kwoty pokryte m.in. przez PFRON, NFZ, zakładowe fundusze rehabilitacji lub aktywności, ZFŚS oraz zwrócone w innej formie. Jeśli otrzymasz częściowe dofinansowanie, odlicz wyłącznie własny, niezwrócony wkład. Na przykład przy wydatku 5000 zł i dofinansowaniu 3000 zł podstawą odliczenia może być pozostałe 2000 zł, o ile spełnisz pozostałe warunki.
- Zastosuj właściwy limit i zasady dokumentowania. Wydatki nielimitowane odlicz w faktycznej wysokości, a limitowane — najwyżej do wskazanego limitu. Limit 2280 zł dotyczy osobno m.in. pieluch i wyrobów chłonnych, przewodnika, psa asystującego oraz używania samochodu. W trzech ostatnich przypadkach nie musisz dokumentować wysokości wydatków, ale urząd może zażądać np. danych przewodnika, certyfikatu psa asystującego lub potwierdzenia spełnienia warunków ulgi. Samochód musi należeć do osoby z niepełnosprawnością albo podatnika, który ją utrzymuje; prawo jazdy nie jest wymagane.
- Oblicz ulgę i złóż zeznanie. Zsumuj kwalifikowane wydatki pomniejszone o dofinansowanie, uwzględnij limity i rozlicz leki osobno za każdy miesiąc. Wykazuj ulgę w załączniku PIT/O do właściwego zeznania; zależnie od formy opodatkowania pomniejszy ona dochód albo przychód. Zachowaj dokumenty, ponieważ urząd może sprawdzić zasadność odliczenia.
FAQ - Najczęstsze pytania
Co można odliczyć w ramach ulgi rehabilitacyjnej?Można odliczyć m.in. wydatki na rehabilitację i leczenie, turnusy, indywidualny sprzęt rehabilitacyjny i wyroby medyczne, adaptację mieszkania lub samochodu, a także niektóre usługi opiekuńcze, transport i materiały szkoleniowe. Wydatek musi spełniać warunki ulgi i wynikać z potrzeb związanych z niepełnosprawnością.
Kto może skorzystać z ulgi rehabilitacyjnej?Ulga przysługuje osobie z niepełnosprawnością, która spełnia wymagania dotyczące orzeczenia lub decyzji, a także podatnikowi utrzymującemu osobę z niepełnosprawnością i ponoszącemu kwalifikowane wydatki. W przypadku opiekuna dochód osoby pozostającej na jego utrzymaniu nie może przekroczyć limitu obowiązującego w danym roku; artykuł wskazuje 23 741,88 zł.
Jak odlicza się wydatki na leki?Wydatki rozlicza się osobno za każdy miesiąc. Jeśli lekarz specjalista zalecił stałe lub czasowe stosowanie leków, odliczyć można miesięczną kwotę przekraczającą 100 zł. Przykładowo, przy wydatku 170 zł odliczeniu podlega 70 zł. Suplementy diety nie kwalifikują się jako leki do tego odliczenia.
Jakie wydatki są objęte limitem 2280 zł rocznie?Limit 2280 zł dotyczy m.in. używania samochodu osobowego, utrzymania certyfikowanego psa asystującego, wydatków na przewodnika w określonych przypadkach oraz zakupu pieluch i wyrobów chłonnych. Limit dotyczy poszczególnych kategorii osobno. Inne, nielimitowane wydatki można odliczyć w faktycznie poniesionej wysokości, jeśli spełniają warunki ulgi.
Jak udokumentować wydatki i rozliczyć dofinansowanie?Większość wydatków należy potwierdzić fakturą, rachunkiem lub innym wiarygodnym dowodem wskazującym, kto, komu i ile zapłacił. Nie odlicza się kosztów pokrytych przez NFZ, PFRON ani zwróconych z innych źródeł — przy częściowym dofinansowaniu uwzględnia się tylko własny wkład. Ulgę wykazuje się w zeznaniu rocznym z załącznikiem PIT/O, a dokumenty warto zachować na wypadek kontroli.