
Ulga rehabilitacyjna może pomóc osobom z niepełnosprawnością i ich opiekunom zmniejszyć wysokość podatku, ale skorzystanie z niej wiąże się z określonymi zasadami. W artykule wyjaśniam, kto może dokonać odliczenia, jakie limity obowiązują oraz które wydatki można uwzględnić w rozliczeniu. Podpowiadam też, jakie dokumenty warto zachować, by prawidłowo skorzystać z ulgi.
Ulgę rehabilitacyjną mogą odliczyć osoby z niepełnosprawnością, które zapłaciły za rehabilitację lub ułatwienie codziennego funkcjonowania. Jak już się tu znalazłeś, Sprawdź, kto może zostać opiekunem i jakie ma prawa. Potwierdzeniem uprawnień jest orzeczenie o lekkim, umiarkowanym albo znacznym stopniu niepełnosprawności, orzeczenie o niepełnosprawności dziecka przed ukończeniem 16 lat lub decyzja ZUS o przyznaniu renty z tytułu całkowitej albo częściowej niezdolności do pracy, renty szkoleniowej bądź socjalnej. Niektóre orzeczenia ZUS o niezdolności do pracy odpowiadają określonym stopniom niepełnosprawności. Samo pobieranie emerytury lub renty nie daje prawa do ulgi.
Odliczenie przysługuje również podatnikowi, który ponosi wydatki na utrzymywaną osobę z niepełnosprawnością, np. Skoro już tu wpadłeś to Sprawdź, komu przysługuje 500 plus dla osób z niepełnosprawnością. małżonka, dziecko, rodzica, dziadka, wnuka, rodzeństwo, pasierba, zięcia, synową, ojczyma, macochę lub teściów. W rozliczeniu za 2026 rok dochody tej osoby nie mogą przekroczyć 23 741,88 zł, czyli 12-krotności renty socjalnej obowiązującej w grudniu. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, alimentów na dzieci ani dodatkowych rocznych świadczeń dla emerytów i rencistów. Dlatego przed rozliczeniem sprawdź zarówno orzeczenie, jak i wysokość dochodów.
Faktury, zalecenia lekarskie i limity — co zabezpiecza ulgę?
Zachowaj orzeczenie lub decyzję potwierdzającą niepełnosprawność. Jeśli odliczasz wydatki na osobę utrzymywaną, przygotuj też dokumenty potwierdzające pokrewieństwo i spełnienie limitu dochodów. Koszty udokumentujesz zwykle imienną fakturą, rachunkiem, dowodem wpłaty lub przelewem — dokument powinien wskazywać, kto, komu, kiedy i ile zapłacił oraz za co. Może dotyczyć np. sprzętu rehabilitacyjnego, dostosowania mieszkania, turnusu, zabiegów lub leków. Przy lekach potrzebujesz ponadto zalecenia lekarza specjalisty do ich stałego albo czasowego stosowania. Odliczysz miesięczną nadwyżkę ponad 100 zł, więc przy wydatku 150 zł odliczenie wyniesie 50 zł.
Niektóre wydatki nie wymagają rachunków, ale musisz je faktycznie ponieść i spełnić warunki ulgi. Chodzi m.in. o używanie samochodu osobowego, opłacenie przewodnika i utrzymanie psa asystującego; limit wynosi 2 280 zł rocznie dla każdej z tych kategorii. W razie kontroli urząd może poprosić np. o dane przewodnika, certyfikat psa asystującego lub potwierdzenie prawa do pojazdu. Odlicz tylko tę część kosztu, którą pokryłeś sam. Jeśli NFZ, PFRON, inny fundusz lub inna osoba zwróciły część wydatku, pomniejsz odliczenie o tę kwotę. Zachowaj dokumenty na wypadek kontroli, a ulgę wykaż w zeznaniu rocznym i załączniku PIT/O.
Jak rozliczyć ulgę rehabilitacyjną i sprawdzić limity
Przed rozliczeniem sprawdź, czy masz prawo do ulgi, czy wydatek kwalifikuje się do odliczenia i jaki limit go obejmuje. Zwróć też uwagę na dokumenty oraz źródło finansowania kosztów.
- Sprawdź, czy przysługuje Ci ulga. Odliczenia może dokonać osoba z niepełnosprawnością, która ma wymagane orzeczenie lub decyzję rentową. Może z niego skorzystać także podatnik ponoszący wydatki na osobę z niepełnosprawnością pozostającą na jego utrzymaniu. Sama emerytura lub renta nie wystarcza. W rozliczeniu za 2026 rok dochód osoby pozostającej na utrzymaniu nie może przekroczyć 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
- Sprawdź, czy wydatek kwalifikuje się do odliczenia. Katalog obejmuje m.in. przystosowanie mieszkania lub samochodu, zakup, naprawę albo najem określonych wyrobów medycznych i indywidualnego sprzętu rehabilitacyjnego, turnusy, zabiegi, wybrane pobyty lecznicze, opiekę pielęgniarską, tłumacza języka migowego oraz objęte przepisami kolonie i obozy. Nie odliczaj automatycznie każdego kosztu zdrowotnego: zwykłe wizyty lekarskie, sprzęt gospodarstwa domowego ani dowolny remont nie stają się wydatkami kwalifikowanymi tylko dlatego, że służą osobie z niepełnosprawnością.
- Ustal, czy wydatek podlega limitowi. Przy wydatkach nielimitowanych odliczysz faktycznie poniesiony, kwalifikowany koszt. Roczny limit 2 280 zł dotyczy osobno m.in. używania samochodu, utrzymania psa asystującego, opłacenia przewodnika oraz zakupu pieluchomajtek, pieluch anatomicznych, chłonnych majtek, podkładów i wkładów anatomicznych. Nie odliczysz więcej, niż faktycznie wydałeś.
- Oblicz odliczenie leków dla każdego miesiąca osobno. Lekarz specjalista musi zalecić osobie z niepełnosprawnością stałe lub czasowe stosowanie leków. Od miesięcznego wydatku odejmij 100 zł, a następnie odlicz dodatnią różnicę. Jeśli wydasz 300 zł, odliczysz 200 zł. Niewykorzystanej kwoty nie przeniesiesz na inny miesiąc.
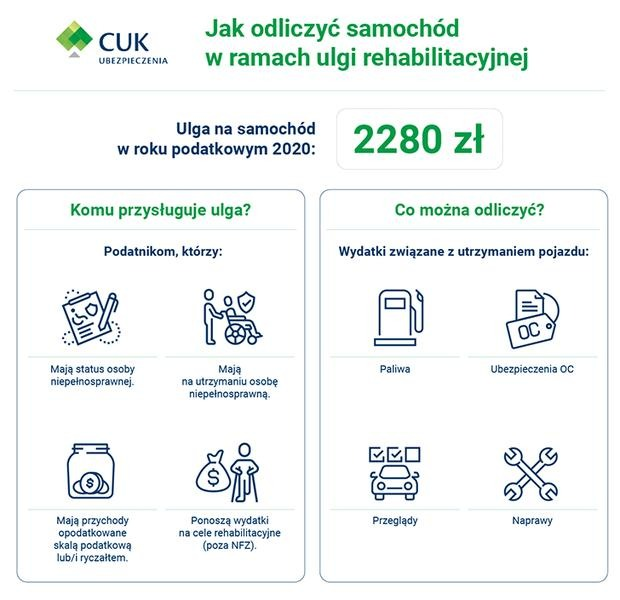
- Sprawdź zasady dotyczące samochodu i przewozów. Samochód osobowy musi należeć do osoby z niepełnosprawnością albo podatnika, który ma ją na utrzymaniu — wystarczy własność lub współwłasność. Odliczenie za używanie auta nie może przekroczyć 2 280 zł rocznie i może obejmować m.in. paliwo, naprawy, przegląd oraz ubezpieczenie. Prawo jazdy nie jest wymagane. Osobne zasady dotyczą odpłatnego transportu sanitarnego, niektórych przejazdów innymi środkami transportu oraz przejazdów publicznych związanych z turnusem lub pobytem leczniczym.
- Odlicz wyłącznie koszt pokryty z własnych środków. Jeśli w całości sfinansowano Ci wydatek lub go zwrócono, nie możesz go odliczyć. Przy częściowym dofinansowaniu, np. z PFRON, NFZ albo funduszu zakładowego, odlicz różnicę między kosztem a dofinansowaniem. Nie rozliczaj ponownie kwoty, którą uwzględniłeś już w inny sposób.
- Zachowaj dokumenty i wpisz ulgę do zeznania. Zbieraj faktury, rachunki imienne, potwierdzenia zapłaty oraz — gdy przepisy tego wymagają — dokumenty potwierdzające niepełnosprawność i zalecenia lekarskie. Anonimowy paragon może nie wskazywać, kto poniósł koszt. Przy wydatkach na przewodnika, psa asystującego i używanie samochodu nie musisz standardowo dokumentować wysokości kosztu, ale musisz spełnić warunki ulgi i zachować dokumenty na wypadek kontroli. Ulgę wykaż w załączniku PIT/O do właściwego zeznania. Niewykorzystanej kwoty nie przeniesiesz na kolejne lata.
Które wydatki można odliczyć bez limitu, a które tylko do 2280 zł?
Ulga rehabilitacyjna pozwala osobom z niepełnosprawnością oraz podatnikom, którzy je utrzymują, odliczyć część poniesionych kosztów od dochodu lub przychodu. Jeśli masz czas i chęci to sprawdź aktualne stawki dofinansowań z PFRON. Przepisy określają zamknięty katalog wydatków, dlatego sam związek zakupu ze zdrowiem nie wystarczy. Prawo do ulgi potwierdza m.in. orzeczenie o niepełnosprawności, odpowiednia decyzja rentowa lub orzeczenie dotyczące dziecka przed ukończeniem 16 lat. Opiekun skorzysta z odliczenia, jeśli roczne dochody podopiecznego nie przekraczają 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego ani dodatkowych rocznych świadczeń dla emerytów i rencistów.
Bez górnego limitu odliczysz faktycznie poniesione wydatki m.in. na dostosowanie mieszkania lub samochodu do potrzeb wynikających z niepełnosprawności, zakup, naprawę albo najem określonych wyrobów medycznych i indywidualnego sprzętu rehabilitacyjnego oraz materiały szkoleniowe. Odliczeniu podlegają także opłaty za turnus rehabilitacyjny, pobyt w odpowiednich zakładach leczniczych, zabiegi rehabilitacyjne, tłumacza języka migowego i domową opiekę pielęgniarską. Katalog obejmuje również kolonie i obozy dla dzieci z niepełnosprawnością oraz dzieci osób z niepełnosprawnością, które nie ukończyły 25 lat. Zwykły sprzęt gospodarstwa domowego ani dowolny remont nie kwalifikują się automatycznie do ulgi.
Ulga obejmuje także leki, przewodnika i psa asystującego
Rocznie można odliczyć do 2280 zł w każdej z tych kategorii: wydatki na pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne; opłaty za przewodnika uprawnionej osoby niewidomej lub osoby z niepełnosprawnością narządu ruchu; utrzymanie psa asystującego; oraz używanie samochodu osobowego. Odliczyć można wyłącznie poniesiony koszt. Przy samochodzie prawo jazdy nie jest wymagane, ale pojazd musi należeć do osoby z niepełnosprawnością lub podatnika, który ją utrzymuje. Koszty jego używania mogą obejmować m.in. paliwo, naprawy, wymianę opon i ubezpieczenie.
Wydatki na leki rozlicza się osobno: za każdy miesiąc odliczysz kwotę przekraczającą 100 zł, jeśli lekarz specjalista zalecił ich stałe lub czasowe stosowanie. Gdy leki kosztują 170 zł miesięcznie, odliczenie wynosi 70 zł; najpierw nie sumuje się wydatków z kilku miesięcy. Zachowaj imienne faktury, rachunki lub dowody zapłaty, a w przypadku leków także dokument potwierdzający zalecenie. Nie odliczysz kosztów sfinansowanych lub zwróconych, np. przez PFRON, NFZ czy fundusz zakładowy. Jeśli dofinansowanie pokryło tylko część wydatku, odliczysz pozostałą kwotę. Ulgę wykazuje się w załączniku PIT/O, a niewykorzystanej części nie można przenieść na kolejny rok.
Ciekawostka: limit 2280 zł obowiązuje osobno dla każdej kategorii wydatków objętych limitem, więc można odliczyć np. koszty używania samochodu i utrzymania psa asystującego niezależnie od siebie — zawsze jednak tylko do wysokości faktycznie poniesionych kosztów.
Leki, samochód i rehabilitacja: jak rozliczyć najczęstsze koszty?
Ulga rehabilitacyjna pozwala odliczyć określone w przepisach wydatki na leki, dojazdy i rehabilitację. Skorzysta z niej osoba z odpowiednim orzeczeniem lub decyzją rentową, a także podatnik utrzymujący osobę z niepełnosprawnością, jeśli jej dochody nie przekraczają ustawowego limitu. Odliczenia zmniejszają dochód, a przy ryczałcie — przychód. Sama emerytura lub renta nie uprawnia do ulgi.
Wydatki na leki rozliczaj osobno za każdy miesiąc: od ich łącznej kwoty odejmij 100 zł, a nadwyżkę odlicz, jeśli lekarz specjalista zalecił stałe lub czasowe stosowanie leków. Na przykład przy rachunku na 280 zł odliczysz 180 zł, natomiast przy wydatku 90 zł — nic. Zachowaj imienną fakturę lub inny dowód zakupu, który wskazuje kupującego i zapłaconą kwotę, ponieważ anonimowy paragon może nie wystarczyć. Zbieraj dokumenty na bieżąco, by nie pomylić kwot ani dat.
Nie każdy wydatek podlega odliczeniu — sprawdź limity i zachowaj dokumenty przez 5 lat
Za używanie samochodu osobowego odliczysz faktycznie poniesione koszty, maksymalnie 2280 zł rocznie. Auto musi należeć do osoby z niepełnosprawnością albo podatnika, który ją utrzymuje. Do kosztów zaliczają się m.in. paliwo, naprawy, opony i ubezpieczenie, a prawo jazdy nie jest wymagane. Z kolei prywatne zabiegi rehabilitacyjne, turnus i zakup potrzebnego sprzętu mogą podlegać odliczeniu bez limitu, jeśli mieszczą się w katalogu wydatków i nie stanowią zwykłych kosztów zdrowotnych.
Podziel wydatki na trzy grupy: nielimitowane, objęte limitem rocznym oraz leki rozliczane co miesiąc. Jeśli część kosztów zwrócił NFZ, PFRON, zakładowy fundusz lub inna instytucja, odlicz tylko pozostałą kwotę. Przechowuj faktury, rachunki, potwierdzenia przelewów i zalecenia lekarskie przez 5 lat. Ulgę wykazuje się w załączniku PIT/O do właściwego zeznania, a odliczenie obniża podstawę opodatkowania — nie oznacza zwrotu całej wykazanej kwoty.
Warto wiedzieć, że limit 2280 zł na używanie samochodu jest roczny i wspólny dla wszystkich kwalifikowanych dojazdów — nie można odliczyć go osobno za każdy wyjazd na rehabilitację.
Jak udokumentować wydatki i wykazać ulgę w zeznaniu PIT?
Poniżej wyjaśniamy, kto może skorzystać z ulgi rehabilitacyjnej, jakie wydatki odliczyć, jak je udokumentować i gdzie wykazać w zeznaniu PIT.
- Sprawdź, czy przysługuje Ci ulga. Skorzystasz z niej, jeśli masz orzeczenie o niepełnosprawności, odpowiednią decyzję rentową lub orzeczenie dotyczące dziecka przed ukończeniem 16 lat. Odliczenie może przysługiwać także podatnikowi, który utrzymuje osobę niepełnosprawną z ustawowego kręgu bliskich. W rozliczeniu za 2026 r. dochody tej osoby nie mogą przekroczyć 23 741,88 zł. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, świadczenia uzupełniającego ani dodatkowych rocznych świadczeń dla emerytów i rencistów. Sama emerytura lub renta nie daje prawa do ulgi.
- Sprawdź, czy wydatek kwalifikuje się do odliczenia. Możesz odliczyć m.in. dostosowanie mieszkania lub samochodu, zakup, naprawę albo najem określonych wyrobów medycznych i indywidualnego sprzętu rehabilitacyjnego, pobyt na turnusie lub w określonym zakładzie leczniczym, zabiegi rehabilitacyjne, opiekę pielęgniarską, tłumacza języka migowego, wybrane przejazdy oraz kolonie i obozy dla uprawnionych dzieci. Zwykły remont, sprzęt AGD, wizyta lekarska czy operacja nie uprawniają automatycznie do odliczenia — znaczenie ma rodzaj wydatku i jego związek z potrzebami wynikającymi z niepełnosprawności.
- Oblicz odliczenie zgodnie z kategorią wydatku. Wydatki nielimitowane odliczysz w faktycznie poniesionej wysokości. Przy wydatkach limitowanych odliczysz poniesiony koszt, maksymalnie 2 280 zł rocznie w każdej kategorii: używanie samochodu, utrzymanie psa asystującego, opłacenie przewodnika oraz zakup pieluchomajtek i podobnych wyrobów chłonnych. Leki rozliczaj osobno za każdy miesiąc: odlicz nadwyżkę wydatków ponad 100 zł, jeśli lekarz specjalista zalecił ich stałe lub czasowe stosowanie.
- Odejmij dofinansowanie i zwroty. Nie odliczaj części wydatku pokrytej lub zwróconej np. ze środków PFRON, NFZ, zakładowych funduszy rehabilitacji, aktywności lub świadczeń socjalnych. Jeśli dofinansowanie pokryło tylko część kosztu, odlicz pozostałą kwotę zapłaconą z własnych środków.
- Zachowaj dowody poniesienia wydatków. Gromadź faktury, rachunki, imienne dowody zapłaty lub potwierdzenia przelewu. Dokumenty powinny wskazywać, kto, komu, kiedy i ile zapłacił oraz czego dotyczył zakup. Anonimowy paragon może nie potwierdzać, kto poniósł koszt; dokument dotyczący leków powinien pozwalać ustalić nabywcę, zakup i kwotę. Przy wydatkach na przewodnika, psa asystującego i używanie samochodu nie musisz standardowo potwierdzać wysokości kosztu. Urząd może jednak zażądać dowodów prawa do odliczenia, np. danych przewodnika, certyfikatu psa lub potwierdzenia używania pojazdu zgodnie z warunkami ulgi.
- Wpisz ulgę do zeznania rocznego. Wykazuj ją w załączniku PIT/O do odpowiedniego zeznania, np. PIT-37, PIT-36 lub PIT-28. Ulga pomniejsza dochód opodatkowany według skali albo przychód opodatkowany ryczałtem — nie obniża podatku o równą kwotę. W usłudze Twój e-PIT samodzielnie uzupełnij przysługujące odliczenia. Dokumentów zwykle nie dołącza się do zeznania, ale trzeba je zachować na wypadek kontroli. Niewykorzystanej ulgi nie przeniesiesz na kolejny rok.