
W 2026 roku limit ulgi rehabilitacyjnej na używanie samochodu osobowego wynosi 2280 zł rocznie. To maksymalna kwota, którą mogę odliczyć w zeznaniu za 2026 rok, jeśli spełniam warunki ulgi. Nie otrzymuję jednak 2280 zł zwrotu na konto: odliczenie zmniejsza mój dochód albo przychód, a rzeczywista oszczędność zależy od sposobu opodatkowania. Przy stawce 12% podatek może być niższy maksymalnie o 273,60 zł, a przy stawce 32% — o 729,60 zł.
Z ulgi skorzystają osoby z niepełnosprawnością, a także podatnicy, którzy utrzymują taką osobę i ponoszą wydatki związane z używaniem auta. Niepełnosprawność potwierdza m.in. orzeczenie o lekkim, umiarkowanym lub znacznym stopniu niepełnosprawności, orzeczenie dla dziecka przed ukończeniem 16 lat albo decyzja o przyznaniu renty z tytułu niezdolności do pracy, renty szkoleniowej lub socjalnej. Prawo jazdy nie jest konieczne — samochód może prowadzić bliska osoba.
Aby skorzystać z ulgi, trzeba być właścicielem lub współwłaścicielem samochodu osobowego. Sam najem, użyczenie czy leasing nie uprawniają do odliczenia kosztów jego użytkowania. Ulga obejmuje przejazdy związane z rehabilitacją i codziennymi potrzebami, takimi jak dojazd do lekarza, pracy, szkoły czy sklepu. Nie trzeba specjalnie przystosowywać samochodu, by odliczyć wydatki na jego używanie.
Co można odliczyć za auto, a które przeróbki rozliczyć bez limitu?
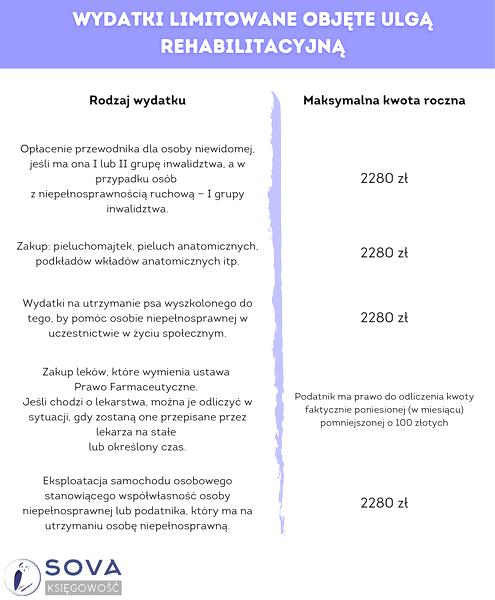
Do limitu wliczam faktycznie poniesione wydatki na używanie samochodu, na przykład paliwo, naprawy, przeglądy techniczne, wymianę opon oraz ubezpieczenie OC, AC czy NNW. Nie muszę rozliczać osobno każdego rodzaju kosztu, ale łączne odliczenie nie może przekroczyć 2280 zł rocznie. Jeśli wydam 1600 zł, odliczę najwyżej 1600 zł; jeśli 3100 zł — limit ograniczy odliczenie do 2280 zł.
Limit przysługuje podatnikowi, a nie każdemu samochodowi. Dlatego przy dwóch autach nie odliczę po 2280 zł od każdego. Nie pomnożę też limitu przez liczbę osób z niepełnosprawnością, które utrzymuję. Odrębne limity mogą jednak przysługiwać kilku uprawnionym podatnikom: każdy z rodziców utrzymujących dziecko z niepełnosprawnością może odliczyć do 2280 zł, jeśli ponosi wydatki na używanie auta. Podobnie dwoje małżonków z niepełnosprawnością może skorzystać z osobnych limitów, o ile każde spełnia warunki ulgi.
Osoba z niepełnosprawnością pozostająca na utrzymaniu podatnika musi spełnić kryterium dochodowe: 22 546,92 zł za 2026 rok. Do limitu nie wlicza się m.in. zasiłku pielęgnacyjnego, alimentów na dzieci, świadczenia uzupełniającego dla osób niezdolnych do samodzielnej egzystencji ani trzynastej i czternastej emerytury. Warto też sprawdzić pozostałe wyłączenia w przepisach, ponieważ różne świadczenia rozlicza się odmiennie.
Niezależnie od wydatków na używanie samochodu można odliczyć koszty przystosowania pojazdu mechanicznego do potrzeb wynikających z niepełnosprawności. Odliczenie obejmuje całą faktycznie poniesioną kwotę, bez limitu 2280 zł. Przykładem są przeróbki pedałów, dźwigni zmiany biegów i systemu sterowania, a także wyposażenie ułatwiające podróż pasażerowi poruszającemu się na wózku. Przeróbka musi odpowiadać konkretnym potrzebom wynikającym z niepełnosprawności. Nie odliczę natomiast samego zakupu samochodu, nawet jeśli ma automatyczną skrzynię biegów lub jest przystosowany do potrzeb osoby z niepełnosprawnością. Jak już zahaczyliśmy o ten temat, sprawdź, jakie ulgi i prawa daje legitymacja osoby z niepełnosprawnością.
Przepisy nie wymagają faktur za każde tankowanie, naprawę czy przegląd. Mimo to warto zachować rachunki i potwierdzenia płatności, ponieważ urząd skarbowy może poprosić o dowód poniesienia wydatków i spełnienia warunków ulgi. Przydatne będą również dokument potwierdzający niepełnosprawność oraz dowód własności lub współwłasności auta. Jeśli sprzedam samochód w trakcie roku, nadal mogę rozliczyć wydatki poniesione w okresie, w którym spełniałam warunki.
Ulgę wykazuję w rocznym zeznaniu PIT oraz załączniku PIT/O. Przy opodatkowaniu według skali odliczam ją od dochodu, a przy ryczałcie — od przychodu. W zależności od źródła przychodów składam m.in. PIT-36, PIT-37 lub PIT-28. Mogę odliczyć tylko faktycznie poniesione wydatki, a nie kwotę przyznawaną z góry za samo spełnienie warunków. Nie odliczam również części kosztów sfinansowanej lub zwróconej z innych środków, na przykład z PFRON, NFZ albo zakładowego funduszu rehabilitacji.
| Temat | Zasady i szczegóły | Kwota lub limit |
|---|---|---|
| Roczne odliczenie za używanie samochodu | Odlicza się faktycznie poniesione wydatki na używanie samochodu osobowego; limit nie jest ryczałtem należnym automatycznie. | Maksymalnie 2 280 zł na podatnika w roku podatkowym |
| Wydatki niższe niż limit | Odliczeniu podlega tylko kwota rzeczywiście poniesiona. Nie można podwyższyć jej do limitu 2 280 zł. | Przykład: wydatki 1 500 zł = odliczenie 1 500 zł |
| Wydatki wyższe niż limit | Nadwyżka ponad roczny limit nie podlega odliczeniu w ramach wydatków na używanie samochodu. | Przykład: wydatki 3 100 zł = odliczenie maksymalnie 2 280 zł |
| Kto może skorzystać | Osoba z niepełnosprawnością albo podatnik mający na utrzymaniu osobę z niepełnosprawnością; w przypadku wydatków na samochód znaczenie ma również własność lub współwłasność pojazdu i ponoszenie kosztów. | Jeden limit 2 280 zł na uprawnionego podatnika |
| Dokument potwierdzający niepełnosprawność | Może to być orzeczenie o jednym z 3 stopni niepełnosprawności, orzeczenie dla osoby poniżej 16 lat, odpowiednia decyzja rentowa albo orzeczenie wydane na podstawie wcześniejszych przepisów. | 3 stopnie: lekki, umiarkowany, znaczny; granica wieku dla odrębnego orzeczenia: 16 lat |
| Dochód osoby pozostającej na utrzymaniu | Kryterium dochodowe dotyczy podatnika, który odlicza wydatki jako osoba utrzymująca osobę z niepełnosprawnością. Przy ustalaniu dochodu należy uwzględnić ustawowe wyłączenia. | Za 2025 r. limit wynosił 22 546,92 zł |
| Osoby uznawane za pozostające na utrzymaniu | Wśród wymienionych w przepisach osób są m.in. małżonek, dzieci, rodzice, rodzice małżonka, rodzeństwo, ojczym, macocha, zięć i synowa; katalog obejmuje także określone osoby z I grupy podatkowej. | Przykładowo: małżonek, dziecko, rodzic, rodzeństwo |
| Własność samochodu | Samochód musi być własnością lub współwłasnością osoby korzystającej z odliczenia. Sam najem, użyczenie, leasing lub korzystanie z auta służbowego nie daje prawa do odliczenia wydatków na jego używanie. | Wymagany tytuł: własność lub współwłasność |
| Prawo jazdy | Osoba uprawniona do ulgi nie musi osobiście prowadzić samochodu ani mieć prawa jazdy; pojazd może prowadzić inna osoba. | Prawo jazdy: nie jest wymagane |
| Samochód osobowy | Co do zasady chodzi o pojazd o dopuszczalnej masie całkowitej do 3,5 tony, konstrukcyjnie przeznaczony do przewozu maksymalnie 9 osób łącznie z kierowcą, z uwzględnieniem wyjątków wskazanych w ustawie o PIT. | Do 3,5 t; maksymalnie 9 osób łącznie z kierowcą |
| Cel korzystania z auta | Samochód powinien służyć potrzebom wynikającym z niepełnosprawności, w tym celom rehabilitacyjnym lub ułatwianiu wykonywania czynności życiowych. Przykładowe przejazdy: do lekarza, na rehabilitację, do pracy lub sklepu. | Limit roczny pozostaje jeden: 2 280 zł |
| Paliwo i płyny eksploatacyjne | Wydatki na paliwo i płyny eksploatacyjne mogą mieścić się w kosztach używania samochodu, jeśli spełnione są warunki ulgi. | Łącznie z innymi wydatkami: do 2 280 zł rocznie |
| Naprawy, części i przeglądy | W kosztach używania auta mogą być uwzględnione m.in. naprawy, części, remonty, wymiana opon i przeglądy techniczne. | Łącznie z innymi wydatkami: do 2 280 zł rocznie |
| Ubezpieczenie samochodu | Do wydatków związanych z używaniem auta mogą zaliczać się składki OC, a także dobrowolne ubezpieczenia, np. AC i NNW. | Łącznie z innymi wydatkami: do 2 280 zł rocznie |
| Jeden czy kilka samochodów | Liczba posiadanych lub używanych samochodów nie zwiększa limitu. Wydatki dotyczące kilku pojazdów sumuje się w ramach limitu podatnika. | 1 limit 2 280 zł, niezależnie od liczby aut |
| Kilka osób z niepełnosprawnością na utrzymaniu | Podatnik utrzymujący więcej niż jedną osobę z niepełnosprawnością nie mnoży limitu przez liczbę tych osób. | Łącznie maksymalnie 2 280 zł dla podatnika |
| Małżonkowie z niepełnosprawnością | Jeżeli oboje małżonkowie mają status osoby z niepełnosprawnością i każde spełnia warunki ulgi, każdy może korzystać z własnego limitu. Wspólność majątkowa może oznaczać współwłasność auta także wtedy, gdy w dokumentach widnieje jeden małżonek. | Do 2 × 2 280 zł = 4 560 zł łącznie, jeśli oboje są uprawnieni |
| Rodzice utrzymujący dziecko z niepełnosprawnością | Każdy z rodziców może mieć odrębny limit, jeśli sam spełnia warunki, ponosi wydatki i samochód jest jego własnością lub współwłasnością. Nie oznacza to jednak prawa każdego rodzica do odliczenia tej samej kwoty wydatku poniesionej przez drugą osobę. | Do 2 × 2 280 zł = 4 560 zł łącznie, przy spełnieniu warunków przez oboje |
| Użytkowanie samochodu przez część roku | Limit nie jest proporcjonalnie pomniejszany wyłącznie z powodu użytkowania auta przez część roku. Odliczenie nadal nie może przewyższać faktycznie poniesionych wydatków. | Do 2 280 zł za rok, bez miesięcznego przeliczania limitu |
| Sprzedaż auta w trakcie roku | Sprzedaż samochodu nie przekreśla możliwości rozliczenia wydatków poniesionych wcześniej w roku, o ile podatnik spełniał warunki ulgi w okresie ich ponoszenia. | Limit roczny: do 2 280 zł |
| Dokumentowanie wydatków na używanie auta | Przepisy nie wymagają rutynowego dołączania rachunków za każdy wydatek, ale urząd może zażądać dowodów potwierdzających prawo do ulgi i faktyczne poniesienie wydatków. Warto zachować np. faktury, rachunki, potwierdzenia przelewów i dokumenty dotyczące własności auta. | Dokumenty przechowuj na wypadek kontroli lub wezwania |
| Przystosowanie pojazdu do niepełnosprawności | Wydatki na przystosowanie pojazdu mechanicznego do potrzeb wynikających z niepełnosprawności można odliczyć odrębnie od kosztów zwykłego używania auta. Kategoria ta może dotyczyć także pojazdu mechanicznego niebędącego samochodem osobowym. | Brak limitu kwotowego; odlicza się faktycznie poniesiony, kwalifikujący się wydatek |
| Przykłady przystosowania | Przykładowe przeróbki to montaż sterowania ręcznego, dostosowanie pedałów lub dźwigni zmiany biegów, podnośnika, systemu wsiadania albo elementów wnętrza do przewozu pasażera korzystającego z wózka. | Limit: brak; konieczny związek z potrzebami wynikającymi z niepełnosprawności |
| Kto może korzystać z odliczenia za przystosowanie | Ulga może dotyczyć przystosowania pojazdu do potrzeb zarówno osoby z niepełnosprawnością kierującej pojazdem, jak i osoby podróżującej jako pasażer. | Nie wymaga, by osoba z niepełnosprawnością prowadziła pojazd |
| Zakup samochodu | Koszt zakupu samochodu nie jest wydatkiem na jego używanie ani samym przystosowaniem pojazdu; nie podlega odliczeniu w ramach tych kategorii, nawet gdy auto jest potrzebne lub ma automatyczną skrzynię biegów. | Odliczenie ceny zakupu: 0 zł w ramach tej ulgi |
| Dofinansowanie lub zwrot wydatku | Nie odlicza się części wydatku sfinansowanej lub zwróconej podatnikowi, m.in. ze środków PFRON, NFZ lub wskazanych funduszy zakładowych. Przy częściowym dofinansowaniu odliczeniu może podlegać wyłącznie niepokryta część, z uwzględnieniem właściwego limitu. | Odliczenie obejmuje najwyżej część faktycznie poniesioną samodzielnie |
| Sposób rozliczenia ulgi | Odliczenie wykazuje się w rocznym zeznaniu podatkowym wraz z załącznikiem PIT/O. Ulga obniża dochód albo — przy ryczałcie — przychód, a nie oznacza zwrotu całej kwoty odliczenia. | PIT-36, PIT-37 lub PIT-28 oraz PIT/O, zależnie od źródła i formy opodatkowania |
| Przykładowa korzyść podatkowa przy odliczeniu 2 280 zł | Orientacyjna oszczędność zależy od stawki podatku i indywidualnego rozliczenia; kwoty nie są zwrotem ulgi w gotówce. | 12%: 273,60 zł; 32%: 729,60 zł; ryczałt 8,5%: 193,80 zł |
Kto może skorzystać z odliczenia i jakie warunki musi spełnić?
Poniżej wyjaśniamy, kto może skorzystać z ulgi rehabilitacyjnej na samochód i jakie warunki trzeba spełnić, aby odliczyć wydatki w zeznaniu PIT.
- Osoba z niepełnosprawnością. Z ulgi może skorzystać podatnik, który ma orzeczenie o jednym ze stopni niepełnosprawności, orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat albo dokument wydany na podstawie wcześniejszych przepisów. Uprawnienie przysługuje także osobie pobierającej rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo socjalną. Samo pobieranie emerytury lub renty nie wystarczy.
- Podatnik utrzymujący osobę z niepełnosprawnością. Ulgę może rozliczyć również podatnik, który ponosi wydatki na potrzeby niepełnosprawnego małżonka, dziecka, rodzica, rodzeństwa, pasierba, ojczyma, macochy, zięcia, synowej lub innego członka rodziny wskazanego w przepisach. W określonych przypadkach do tej grupy należą także dziadkowie i wnuki. W rozliczeniu za 2025 r. dochód osoby pozostającej na utrzymaniu nie może przekroczyć 22 546,92 zł. Do limitu nie wlicza się m.in. alimentów na dzieci, zasiłku pielęgnacyjnego ani 13. i 14. emerytury. Uwzględnić trzeba natomiast niektóre dochody zwolnione z podatku, np. przychody objęte ulgą dla młodych.
- Własność lub współwłasność samochodu osobowego. Auto musi należeć do osoby z niepełnosprawnością albo do podatnika, który ją utrzymuje. Sam najem, użyczenie, leasing czy korzystanie z samochodu służbowego nie uprawniają do odliczenia kosztów jego używania. Co do zasady, samochód osobowy służy do przewozu maksymalnie dziewięciu osób łącznie z kierowcą, a jego dopuszczalna masa całkowita nie przekracza 3,5 tony.
- Wydatki na używanie auta związane z potrzebami osoby z niepełnosprawnością. Podatnik może odliczyć faktycznie poniesione koszty, m.in. paliwa, napraw, przeglądów technicznych, opon, opłat parkingowych oraz ubezpieczenia OC, AC czy NNW. Auto może służyć zarówno dojazdom na leczenie i rehabilitację, jak i codziennym potrzebom, np. dojazdom do pracy, szkoły lub sklepu. Osoba z niepełnosprawnością nie musi mieć prawa jazdy.
- Roczny limit odliczenia. W zeznaniu składanym w 2026 r. za 2025 r. można odliczyć maksymalnie 2280 zł za używanie samochodu. Jeśli podatnik poniósł niższe wydatki, odliczy tylko ich faktyczną kwotę. Limit przysługuje podatnikowi niezależnie od liczby samochodów i osób z niepełnosprawnością, które utrzymuje. Z kolei każdy z niepełnosprawnych małżonków lub rodziców utrzymujących dziecko może skorzystać z własnego limitu, jeśli spełnia warunki i ponosi wydatki.
- Odrębne zasady dotyczące przystosowania pojazdu. Wydatki na dostosowanie pojazdu mechanicznego do potrzeb wynikających z niepełnosprawności można odliczyć bez limitu, o ile spełniają warunki ulgi. Mogą obejmować np. przeróbki ułatwiające prowadzenie auta lub podróżowanie nim jako pasażer. Nie można jednak odliczyć ceny zakupu samochodu, nawet jeśli przystosowano go do potrzeb osoby z niepełnosprawnością.
- Brak pełnego finansowania z innych źródeł. Podatnik nie odliczy tej części wydatku, którą mu zwrócono albo sfinansowano lub dofinansowano, m.in. ze środków NFZ, PFRON, zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności czy zakładowego funduszu świadczeń socjalnych.
- Możliwość potwierdzenia prawa do ulgi. Podatnik nie musi gromadzić rachunków za każdy wydatek związany z używaniem samochodu, ale urząd skarbowy może poprosić o dowody potwierdzające spełnienie warunków. Dlatego warto zachować orzeczenie lub inny dokument potwierdzający niepełnosprawność oraz dokumenty własności albo współwłasności auta. Pomocne będą także rachunki, faktury i potwierdzenia płatności. Sprzedaż samochodu w trakcie roku nie pozbawia prawa do odliczenia wydatków poniesionych wcześniej.
- Rozliczenie w zeznaniu rocznym. Ulgę wykazuje się w załączniku PIT/O do odpowiedniego zeznania, zwykle PIT-36, PIT-37 albo PIT-28. Odliczenie pomniejsza dochód opodatkowany według skali podatkowej lub przychód opodatkowany ryczałtem, a nie oznacza zwrotu całej odliczonej kwoty. Przykładowo odliczenie 2280 zł przy stawce 12% daje około 273,60 zł oszczędności podatkowej.
Paliwo, naprawy i OC: które wydatki obejmuje ulga?
Ulga rehabilitacyjna pozwala mi odliczyć wydatki na używanie samochodu osobowego, jeśli mam orzeczenie o niepełnosprawności oraz jestem jego właścicielką lub współwłaścicielką. Mogę skorzystać z ulgi także wtedy, gdy nie prowadzę auta, ponieważ prawo jazdy nie jest wymagane. Wydatki muszą służyć rehabilitacji albo ułatwiać codzienne funkcjonowanie, na przykład dojazdy do lekarza, pracy czy sklepu. Z ulgi może skorzystać również osoba utrzymująca osobę z niepełnosprawnością, o ile spełnia warunki dotyczące pokrewieństwa, własności samochodu i dochodu podopiecznego. Przeczytaj więcej w tym artykule.
W ramach limitu mogę uwzględnić paliwo, naprawy i przeglądy techniczne, a także wymianę opon, części, opłaty parkingowe oraz ubezpieczenie OC. Do kosztów używania auta mogą zaliczać się również dobrowolne polisy, takie jak AC czy NNW. Odliczam faktycznie poniesione wydatki, maksymalnie 2280 zł rocznie. Nie otrzymuję jednak automatycznie tej kwoty ani zwrotu gotówki — odliczam ją od dochodu lub przychodu. Co więcej, limit dotyczy podatnika, a nie każdego samochodu, więc posiadanie kilku aut go nie zwiększa.
Własne auto i przeróbki mogą przynieść pełne odliczenie
Nie odliczę zakupu samochodu, nawet jeśli pojazd jest przystosowany do potrzeb osoby z niepełnosprawnością. Mogę natomiast odliczyć w pełnej wysokości wydatki na dostosowanie pojazdu mechanicznego, na przykład zmianę pedałów lub dźwigni biegów. Takie koszty nie podlegają limitowi 2280 zł, jeśli spełniają warunki ulgi. Z kolei kosztów używania auta wynajętego, leasingowanego ani użyczonego nie rozliczę, ponieważ muszę być jego właścicielką lub współwłaścicielką.
Nie muszę gromadzić rachunków za każde tankowanie czy naprawę, jednak warto zachować potwierdzenia. Urząd skarbowy może bowiem poprosić o wykazanie prawa do ulgi i faktycznie poniesionych kosztów. Przydadzą się zwłaszcza orzeczenie o niepełnosprawności oraz dokument potwierdzający własność samochodu. Odliczenie wykazuję w rocznym zeznaniu PIT-36, PIT-37 lub PIT-28, dołączając formularz PIT/O. Jeśli część kosztów sfinansował na przykład PFRON, NFZ lub inny fundusz, nie odliczam zwróconej kwoty.
Warto pamiętać, że limit 2280 zł obejmuje łącznie wydatki na używanie samochodu w całym roku — nie jest osobnym limitem na paliwo, naprawy czy ubezpieczenie.
Przystosowanie auta do niepełnosprawności a brak limitu odliczenia
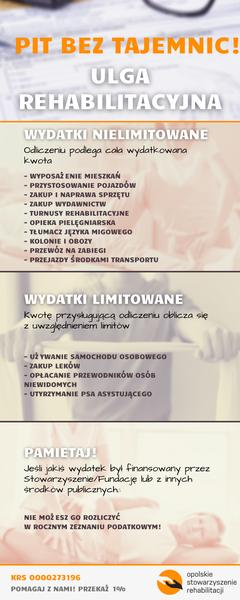
Przystosowując auto do potrzeb wynikających z niepełnosprawności, mogę skorzystać z odliczenia bez górnego limitu kwotowego. W ramach ulgi rehabilitacyjnej uwzględniam rzeczywiste koszty przeróbek, jeśli odpowiadają konkretnym potrzebom osoby z niepełnosprawnością — zarówno kierującej samochodem, jak i podróżującej jako pasażerka. Mogę odliczyć na przykład koszt montażu ręcznego sterowania, zmiany położenia pedałów, dostosowania dźwigni zmiany biegów czy instalacji urządzeń ułatwiających wjazd wózkiem.
Do wydatków związanych z przystosowaniem auta mogą należeć między innymi:
- montaż ręcznego sterowania,
- zmiana położenia pedałów lub dostosowanie dźwigni zmiany biegów,
- instalacja urządzeń ułatwiających wjazd do samochodu wózkiem.
Inaczej rozlicza się samo używanie samochodu osobowego: w tym przypadku obowiązuje roczny limit 2280 zł, obejmujący między innymi paliwo, naprawy, przeglądy, opony i ubezpieczenie. Koszty dostosowania pojazdu mogę natomiast odliczyć w faktycznie poniesionej wysokości, o ile nie otrzymałam ich zwrotu ani nie sfinansowałam ich z innych środków, na przykład PFRON. Sam zakup samochodu — nawet fabrycznie wyposażonego w udogodnienia — nie jest wydatkiem na jego przystosowanie.
Faktura i PIT/O pomogą rozliczyć przeróbki ułatwiające codzienne podróże
Zanim skorzystam z odliczenia, sprawdzam, czy mam dokument potwierdzający niepełnosprawność oraz dowody poniesionych kosztów, takie jak faktura lub rachunek. Przy wydatkach na samo używanie auta przepisy nie wymagają rachunków za każde tankowanie. Mimo to urząd skarbowy może poprosić o potwierdzenie prawa do ulgi i okoliczności wydatku, dlatego zachowuję dokumentację przeróbki, jej opis oraz dowód zapłaty — zwłaszcza gdy koszt jest wysoki.
Ulgę wykazuję w rocznym zeznaniu podatkowym i załączniku PIT/O. Odliczenie pomniejsza dochód albo przychód, ale nie oznacza zwrotu całej wydanej kwoty. Z ulgi na przystosowanie pojazdu może skorzystać również osoba z niepełnosprawnością, która nie prowadzi auta, lecz podróżuje jako pasażerka. Dzięki temu mogę rozliczyć rozwiązania ułatwiające podróżowanie i codzienne funkcjonowanie, jeśli ich koszt wynika z indywidualnych potrzeb związanych z niepełnosprawnością.
Warto pamiętać, że brak limitu dotyczy wyłącznie faktycznych kosztów dostosowania auta do indywidualnych potrzeb — nie obejmuje zwykłych napraw ani zakupu samochodu.
Źródła:
- https://rankomat.pl/samochod/ulga-rehabilitacyjna-na-samochod
- https://kalkulator-oc-ac.auto.pl/ulga-rehabilitacyjna-na-samochod/
- https://poradnikprzedsiebiorcy.pl/-odliczenie-samochodu-w-uldze-rehabilitacyjnej-na-jakich-warunkach
- https://beesafe.pl/porady/ulga-rehabilitacyjna-na-samochod/
- https://direct.money.pl/artykuly/porady/ulga-rehabilitacyjna-na-samochod-jak-skorzystac-z-odliczen
- https://www.gofin.pl/podatki/podatek-dochodowy/45204/zasady-rozliczania-samochodu-w-uldze-rehabilitacyjnej
- https://kioskpolis.pl/kto-moze-skorzystac-z-ulgi-rehabilitacyjnej-na-samochod/
- https://www.pitax.pl/wiedza/mniejsze-podatki/ulga-rehabilitacyjna/