
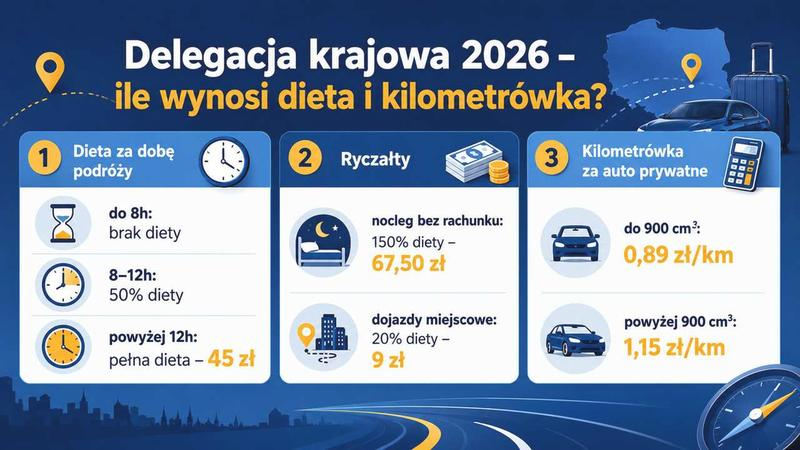
Gdy jadę w delegację prywatnym samochodem, najpierw sprawdzam, czy pracodawca zgodził się na taki przejazd i czy wyjazd spełnia warunki podróży służbowej. Musi odbywać się na polecenie pracodawcy, poza miejscowością, w której znajduje się siedziba firmy lub moje stałe miejsce pracy. Następnie ustalam stawkę za kilometr, zależną od pojemności silnika. Obecnie wynosi ona maksymalnie 0,89 zł za 1 km dla samochodu o pojemności do 900 cm³ i 1,15 zł dla auta powyżej 900 cm³. Z kolei stawka dla motocykla to 0,69 zł, a dla motoroweru — 0,42 zł.
Obliczenie jest proste: mnożę faktycznie przejechane kilometry przez właściwą stawkę. Na przykład za 600 km samochodem z silnikiem powyżej 900 cm³ przysługuje 690 zł zwrotu (600 × 1,15 zł), a za 717,6 km — 825,24 zł. W delegacji rozliczam rzeczywisty przebieg, nie miesięczny ryczałt stosowany przy jazdach lokalnych. Co ważne, przejazd z domu do zwykłego miejsca pracy nie staje się delegacją tylko dlatego, że jadę własnym autem.
Co musi zawierać ewidencja, by rozliczenie kilometrówki było jasne?
Aby rozliczenie było czytelne, prowadzę ewidencję przebiegu pojazdu i dołączam ją do rozliczenia delegacji. Podaję w niej między innymi datę i cel wyjazdu, trasę od–do, liczbę przejechanych kilometrów, numer rejestracyjny, pojemność silnika oraz zastosowaną stawkę. Wpisuję także numer kolejny, dane osoby używającej auta i podpis. Nie muszę dołączać rachunków za paliwo, ponieważ stawka uwzględnia koszty eksploatacji, takie jak paliwo, zużycie opon, naprawy i amortyzacja.
Autostrady, drogi płatne i parkingi rozliczam osobno, przedstawiając bilety, rachunki lub inne dowody — opłaty te nie wchodzą do wyliczenia kilometrówki. Ponadto odróżniam delegację od jazd lokalnych, przy których może obowiązywać miesięczny ryczałt. Jego limit wynosi do 300, 500 albo 700 km, zależnie od wielkości miejscowości: odpowiednio do 100 tys., powyżej 100 tys. do 500 tys. oraz powyżej 500 tys. mieszkańców. Zwrot za delegację do wysokości właściwego limitu kilometrówki co do zasady nie podlega PIT, a należności z podróży służbowej są zwolnione ze składek do wysokości określonej przepisami. Pracodawca może wypłacić nadwyżkę ponad limit, jednak jej skutki podatkowe trzeba rozliczyć osobno.
Kilometrówka w delegacji prywatnym samochodem: rozliczenie krok po kroku
Poniższa lista prowadzi przez najważniejsze etapy rozliczenia podróży służbowej prywatnym pojazdem: od potwierdzenia, że wyjazd jest delegacją, przez obliczenie zwrotu i udokumentowanie dodatkowych wydatków, aż po rozliczenia podatkowe i księgowe.
- Najpierw ustal, czy wyjazd jest podróżą służbową. Pracownik musi wykonać zadanie na polecenie pracodawcy poza miejscowością, w której znajduje się siedziba firmy, albo poza swoim stałym miejscem pracy. Zwykły dojazd z domu do pracy nie jest delegacją. Pracodawca może zgodzić się na przejazd prywatnym samochodem na wniosek pracownika. W takim przypadku nie trzeba zawierać odrębnej umowy cywilnoprawnej o używanie pojazdu; taką umowę zawiera się przy rozliczaniu lokalnych jazd służbowych.
- Następnie sprawdź zasady pracodawcy i stawkę za kilometr. Jednostki budżetowe stosują przepisy o podróżach służbowych. Pozostali pracodawcy ustalają zasady w układzie zbiorowym, regulaminie wynagradzania lub umowie o pracę, a jeśli dokumenty te milczą — stosują odpowiednie przepisy rozporządzenia. W 2026 r. maksymalna stawka wynosi 0,89 zł/km dla samochodu osobowego o pojemności silnika do 900 cm³ i 1,15 zł/km powyżej 900 cm³. Dla motocykla wynosi 0,69 zł/km, a dla motoroweru — 0,42 zł/km. Stawki obowiązują od 17 stycznia 2023 r. i dotyczą pojazdów wskazanych w przepisach, dlatego przed rozliczeniem samochodu o innym napędzie sprawdź aktualne regulacje.
- Potem udokumentuj trasę i oblicz kilometrówkę. Ewidencja przebiegu powinna zawierać dane pracownika i pojazdu, numer rejestracyjny, pojemność silnika, kolejny numer wpisu, datę i cel wyjazdu, trasę, faktyczną liczbę przejechanych kilometrów, stawkę oraz obliczoną kwotę. Sporządza ją osoba używająca pojazdu, a pracodawca ją potwierdza. Zwrot oblicz według wzoru: liczba przejechanych kilometrów × stawka za 1 km. Na przykład za 600 km samochodem o pojemności powyżej 900 cm³ przysługuje 690 zł. Nie dołączaj rachunków za paliwo, ponieważ jego koszt mieści się w kilometrówce.
- Osobno rozlicz autostrady i parkingi. Opłaty za płatne drogi, autostrady, parkingi i postój w strefie płatnego parkowania stanowią niezbędne wydatki delegacyjne, a nie część kilometrówki. Pracodawca zwraca je w udokumentowanej wysokości na podstawie rachunków, biletów lub innych dowodów. Zwrot zależy od związku wydatku z podróżą oraz od tego, czy pracodawca go uznał lub określił.
- Na koniec dołącz rozliczenie delegacji i sprawdź skutki podatkowe. Podstawę rozliczenia i zapisu w księgach stanowi zwykle druk delegacji wraz z ewidencją przebiegu oraz dowodami dodatkowych wydatków. Zwrot kilometrówki do limitu może być kosztem podatkowym pracodawcy. Jeśli pracodawca wypłaci nadwyżkę, nie zaliczy jej do kosztów podatkowych. Opłaty za autostrady i parkingi, choć zwracane osobno, również mogą podlegać limitowi kilometrówki przy ustalaniu kosztów podatkowych. Zwrot należności delegacyjnych korzysta ze zwolnienia z PIT i składek do wysokości określonej przepisami. Pracodawca może co do zasady odliczyć 50% VAT od opłat parkingowych i autostradowych, jeśli dokument spełnia warunki faktury, a podróż służy czynnościom opodatkowanym. W księgach ujmuje się te wydatki zasadniczo jako koszty działalności operacyjnej i rozrachunki z pracownikiem; ewentualną nadwyżkę warto wyodrębnić jako NKUP.
Jakie dokumenty są potrzebne do rozliczenia kilometrówki?
Rozliczając kilometrówkę, najpierw ustalam, czy chodzi o jazdę lokalną, czy podróż służbową poza miejscowością, w której znajduje się siedziba pracodawcy albo stałe miejsce pracy. To rozróżnienie ma znaczenie, ponieważ każda forma wymaga innych dokumentów i zasad zwrotu. Dojazd z domu do pracy nie jest podróżą służbową, a sam wyjazd poza miasto nie wystarczy — pracownik musi wykonywać zadanie na polecenie pracodawcy.
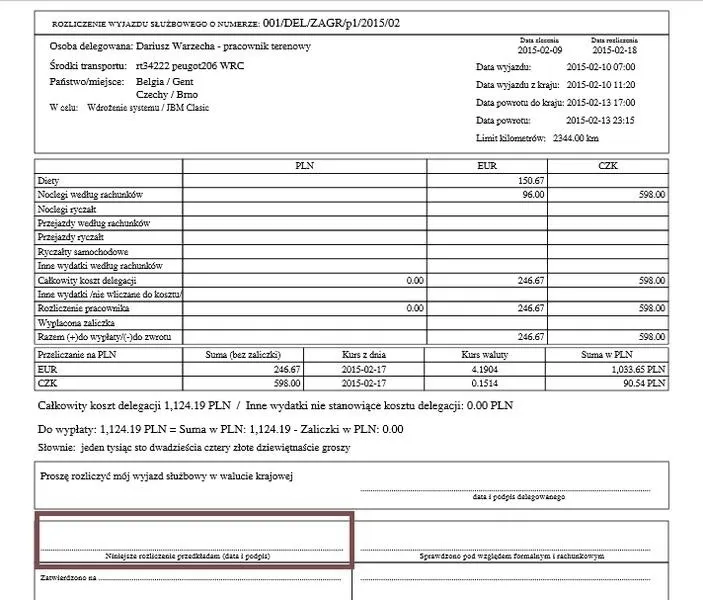
Podróż służbową prywatnym samochodem rozliczam przede wszystkim na podstawie druku rozliczenia delegacji, ewidencji przebiegu pojazdu oraz dokumentów potwierdzających dodatkowe wydatki. W ewidencji podaję imię, nazwisko i adres użytkownika, numer rejestracyjny auta, pojemność silnika, kolejny numer wpisu, datę i cel wyjazdu, trasę od miejsca rozpoczęcia do celu, faktyczną liczbę kilometrów, stawkę za kilometr oraz wyliczoną kwotę. Następnie osoba uprawniona po stronie pracodawcy zatwierdza dokument.
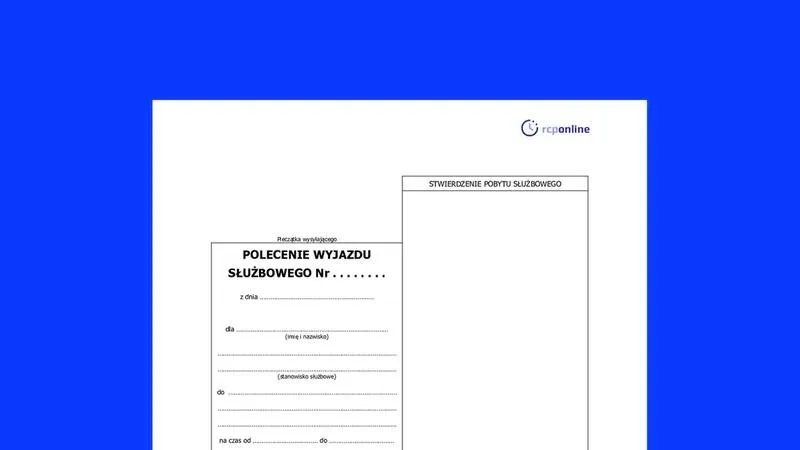
Do rozliczenia dołączam również polecenie wyjazdu służbowego lub inny dokument, który potwierdza cel i termin podróży. Zamiast samochodu można wykorzystać motocykl albo motorower. Stawka zależy od rodzaju pojazdu, a w przypadku samochodu osobowego — także od pojemności silnika. Wynosi 0,89 zł za kilometr dla samochodu o pojemności do 900 cm³, 1,15 zł dla auta powyżej 900 cm³, 0,69 zł dla motocykla oraz 0,42 zł dla motoroweru.
Rachunki, oświadczenie czy umowa? Zależy, jak korzystasz z auta
Do obliczenia kilometrówki nie potrzebuję paragonów ani faktur za paliwo. Zwrot wyliczam, mnożąc faktycznie przejechane kilometry przez właściwą stawkę, która uwzględnia paliwo, eksploatację i zużycie pojazdu. Osobno mogę rozliczyć opłaty za autostrady, drogi płatne i parkingi, jeśli były niezbędne lub zaakceptował je pracodawca. W takim przypadku do delegacji dołączam bilety, rachunki albo faktury potwierdzające wydatek.
Podczas podróży służbowej prywatnym autem nie muszę zawierać osobnej umowy o korzystanie z pojazdu. Inaczej wygląda sytuacja przy jazdach lokalnych: jeśli pracownik regularnie wykorzystuje prywatny pojazd do celów służbowych, podstawowym dokumentem staje się umowa. Powinna określać strony, pojazd, zgodę pracodawcy oraz zasady i zakres korzystania z niego.
Przy lokalnym ryczałcie zamiast ewidencjonować każdy przejazd, składam pisemne oświadczenie za dany miesiąc. Wpisuję w nim markę i numer rejestracyjny pojazdu, pojemność silnika, dni nieobecności w pracy oraz dni, w których nie dysponowałam autem. Miesięczny limit wynosi maksymalnie 300 km w miejscowości do 100 tys. mieszkańców, 500 km przy liczbie mieszkańców powyżej 100 tys. do 500 tys. oraz 700 km powyżej 500 tys. Za każdy roboczy dzień nieobecności lub niedostępności pojazdu obniżam ryczałt o 1/22.
Komplet dokumentów ułatwia prawidłowe ujęcie wydatku w księgach i rozliczenie podatkowe. Pracodawca może wypłacić zwrot przekraczający limit obliczony według stawek, jeśli tak postanowi, jednak nadwyżka nie stanowi kosztu uzyskania przychodu. Zwrot należności za podróż służbową może korzystać ze zwolnienia z PIT i nie podlegać składkom — do wysokości określonej przepisami. Dlatego przed wypłatą sprawdzam zgodność ewidencji, rozliczenia delegacji i dowodów opłat.
Warto pamiętać, że przy kilometrówce liczy się faktycznie przejechana trasa, a nie najkrótsza możliwa droga — dlatego dobrze wpisać w ewidencji jej przebieg i zachować dokumenty potwierdzające dodatkowe opłaty.
Paliwo, autostrady i parkingi: które koszty zwracane są osobno?
Podczas podróży służbowej własnym samochodem rozdzielam koszty na dwie grupy: przejazd rozliczam kilometrówką, a niezbędne opłaty poniesione po drodze wykazuję osobno. Zwrot za przejazd obliczam, mnożąc faktycznie pokonany dystans przez stawkę za kilometr. Dla auta o pojemności silnika do 900 cm³ stawka wynosi 0,89 zł, a dla auta o większej pojemności — 1,15 zł. Stawki dla motocykla i motoroweru wynoszą odpowiednio 0,69 zł i 0,42 zł. Ponieważ kilometrówka obejmuje paliwo, zużycie opon, naprawy, ubezpieczenie i amortyzację, nie rozliczam tych kosztów ponownie na podstawie paragonów.
Autostrady, płatne drogi i parkingi rozliczam natomiast osobno. Jeśli podczas delegacji poniosłam niezbędne wydatki zaakceptowane przez pracodawcę, mogę otrzymać ich zwrot w udokumentowanej wysokości, na przykład na podstawie biletu lub rachunku. W rozliczeniu podaję cel i trasę wyjazdu oraz liczbę przejechanych kilometrów, a do tego dołączam dowody opłat. Podróż musi wynikać z polecenia pracodawcy i prowadzić poza miejscowość, w której znajduje się siedziba firmy lub moje stałe miejsce pracy. Zwykły dojazd do biura nie jest delegacją.
W ewidencji przebiegu pojazdu uwzględniam następujące informacje:
- datę i cel podróży;
- przebytą trasę i liczbę kilometrów;
- dane samochodu i zastosowaną stawkę;
- dowody osobno poniesionych opłat drogowych i parkingowych.
Każdy kilometr i opłata mają znaczenie: jak uniknąć błędów w rozliczeniu
Aby rozliczenie było czytelne, prowadzę ewidencję przebiegu pojazdu. Zapisuję w niej datę, cel podróży, trasę, dystans, dane auta i zastosowaną stawkę. Do kilometrówki nie muszę dołączać rachunków za paliwo, ale osobne opłaty drogowe i parkingowe potwierdzam dokumentami. Co do zasady przy delegacji prywatnym autem nie trzeba zawierać odrębnej umowy o używanie pojazdu, ponieważ rozliczenie opiera się na dokumentach delegacji. Umowa jest jednak potrzebna przy regularnych jazdach lokalnych, gdy pracownica używa prywatnego samochodu do celów służbowych w swojej miejscowości.
Ponadto zwrot kosztów przejazdu, jeśli mieści się we właściwej stawce, może być zwolniony z podatku dochodowego u pracownicy. Zwrot udokumentowanych opłat za autostradę i parking stanowi zaś odrębną należność delegacyjną. Należności z podróży służbowej nie podlegają składkom do wysokości określonej w przepisach. Po stronie firmy opłaty autostradowe i parkingowe uwzględnia się w rozliczeniu podatkowym w ramach limitu kilometrówki. Jeśli dowód spełnia warunki faktury, a wyjazd służył czynnościom opodatkowanym, pracodawca może odliczyć 50% VAT od tych opłat.
Ciekawostka: paragon za parking lub autostradę warto opisać od razu datą i celem służbowego przejazdu — sam dowód zapłaty może nie wystarczyć, by łatwo powiązać wydatek z konkretną delegacją.
Jak rozliczyć kilometrówkę w kosztach firmy i podatkach?
Kilometrówka pozwala rozliczyć przejazdy prywatnym pojazdem związane z pracą. Zwrot zależy od liczby przejechanych kilometrów i stawki właściwej dla danego rodzaju pojazdu. Nie należy jednak utożsamiać wypłaty dla pracowniczki z rozliczeniem prywatnego samochodu przedsiębiorczyni, ponieważ obowiązują tu różne zasady podatkowe.
Za przejazd samochodem osobowym przysługuje 0,89 zł za kilometr, jeśli pojemność silnika nie przekracza 900 cm³, albo 1,15 zł, gdy jest większa. Stawka za motocykl wynosi maksymalnie 0,69 zł za kilometr, a za motorower — 0,42 zł. Przepisy określają te kwoty jako maksymalne; obowiązują od 17 stycznia 2023 r. Firma może przyjąć niższą stawkę, natomiast wypłata wyższej kwoty może mieć skutki podatkowe.
Przed rozliczeniem ustalam, czy chodzi o jazdy lokalne, czy podróż służbową. Delegacja odbywa się na polecenie pracodawcy, poza miejscowością, w której znajduje się siedziba firmy lub stałe miejsce pracy. Sam wyjazd poza tę miejscowość nie wystarczy, a dojazd z domu do pracy nie jest podróżą służbową. Zwrot za używanie prywatnego pojazdu podczas delegacji obliczam, mnożąc faktycznie przejechane kilometry przez stawkę za kilometr.
Jeden brakujący dokument może zmienić rozliczenie samochodu
Podczas podróży służbowej prowadzę ewidencję przebiegu pojazdu. Wpisuję do niej dane pracowniczki i pracodawcy, numer rejestracyjny auta, pojemność silnika, datę i cel wyjazdu, trasę, liczbę przejechanych kilometrów oraz zastosowaną stawkę. Dodaję też wyliczoną kwotę zwrotu i dbam o podpisy. Następnie dołączam ewidencję do rozliczenia delegacji i składam dokumenty zgodnie z firmową procedurą.
Przykładowo, jeśli przejechałam 240 km samochodem o pojemności silnika powyżej 900 cm³, otrzymam 276 zł (240 × 1,15 zł). Kwota kilometrówki obejmuje paliwo, więc nie rozliczam go ponownie na podstawie faktur. Mogę jednak osobno otrzymać zwrot uzasadnionych i udokumentowanych opłat za autostradę, parking lub postój w płatnej strefie. W tym celu zachowuję bilety, rachunki albo inne dowody wydatków.
Przy jazdach lokalnych pracodawca może rozliczać samochód miesięcznym ryczałtem. Limit zależy od liczby mieszkańców miejscowości, w której pracuję: wynosi maksymalnie 300 km przy liczbie mieszkańców do 100 tys., 500 km przy liczbie od 100 tys. do 500 tys. oraz 700 km powyżej 500 tys. Ryczałt obliczam, mnożąc limit przez stawkę za kilometr, a następnie pomniejszam o 1/22 za każdy roboczy dzień nieobecności lub dzień, w którym nie dysponuję pojazdem. Podstawę wypłaty stanowi pisemne oświadczenie z danymi auta i informacją o takich dniach.
Przy lokalnym używaniu prywatnego pojazdu pracodawca i pracowniczka zawierają umowę cywilnoprawną. Określają w niej strony, pojazd, zgodę na służbowe wykorzystanie auta oraz zasady rozliczeń. Ponieważ przepisy nie nakazują wprost zwrotu kosztów, warto jasno zagwarantować go w umowie. Z kolei rozliczenie delegacji odbywa się w ramach kosztów podróży służbowej, dlatego odrębna umowa dotycząca lokalnego używania auta nie jest wtedy konieczna.
Firma może zaliczyć kilometrówkę do kosztów podatkowych tylko do kwoty obliczonej według właściwej stawki i liczby kilometrów. Pracodawca może wypłacić nadwyżkę, jeśli dopuszczają to przyjęte zasady, ale nie zaliczy jej do kosztów uzyskania przychodów. Podobne zagadnienia opisaliśmy w tym poście. Opłaty za autostrady i parkingi podczas delegacji stanowią odrębne należności, jednak organy podatkowe mogą wliczać je do limitu kosztów związanych z używaniem prywatnego samochodu. Dlatego dokumentuję te wydatki osobno i księguję zgodnie z polityką rachunkowości firmy.
Zwrot kosztów podróży służbowej do wysokości określonej przepisami może być zwolniony z PIT. Podobne zwolnienie obejmuje prawidłowo udokumentowane opłaty delegacyjne. Należności z tytułu delegacji nie stanowią również podstawy wymiaru składek do wysokości przewidzianej przepisami o podróżach służbowych. Jeśli cię to ciekawi to sprawdź aktualne stawki za kilometr w delegacji. Jeśli wypłata przekracza ten limit lub dokumentacja jest niepełna, sprawdzam, czy nadwyżka stanowi przychód pracowniczki podlegający opodatkowaniu i oskładkowaniu.
Jako przedsiębiorczyni nie rozliczam własnego prywatnego samochodu osobowego firmową kilometrówką dla celów PIT. Jeżeli interesują cię podobne zagadnienia, sprawdź realne koszty i dostępne dofinansowanie. Zamiast tego gromadzę dokumenty potwierdzające rzeczywiste wydatki związane z użytkowaniem auta i co do zasady zaliczam do kosztów 20% tych wydatków. Dotyczy to między innymi paliwa, napraw, części, opon i innych kosztów eksploatacji. Zasady VAT sprawdzam osobno, ponieważ zależą m.in. od sposobu używania pojazdu i wymaganej ewidencji.
Koszty delegacji ujmuję w księgach rachunkowych na podstawie rozliczenia podróży i dołączonych dowodów. Firma może zaksięgować je jako koszty działalności operacyjnej, a wydatki niestanowiące kosztów podatkowych ewidencjonować osobno. VAT od opłat parkingowych i autostradowych można odliczyć, jeśli dokument spełnia wymogi faktury, a wyjazd służy czynnościom opodatkowanym firmy. Przy samochodzie osobowym odliczenie może być ograniczone do 50% podatku naliczonego.
Źródła:
- http://www.rozliczeniedelegacji.pl/artykul,228,22274,ksiegowanie-kosztow-podrozy-sluzbowej-prywatnym-autem.html
- https://hrappka.pl/blog/samochod-prywatny-do-celow-sluzbowych-jak-rozliczyc/
- https://poradnikprzedsiebiorcy.pl/-korzystanie-z-prywatnego-samochodu-do-celow-sluzbowych-a-zwrot-kosztow
- https://inewi.pl/blog/kilometrowka-czyli-rozliczanie-delegacji-pracownika-krok-po-kroku
- https://kalkulatory.gofin.pl/kalkulatory/kilometrowka-kosztow-uzywania-samochodu-prywatnego-do-celow-sluzbowych
- http://www.rozliczeniedelegacji.pl/artykul,228,21306,rozliczenie-kosztow-paliwa-oplat-za-autostrady-i-parkingi-w.html
- https://poradnikprzedsiebiorcy.pl/-stawka-za-1-km-przebiegu-pojazdu-jaki-limit
- https://mk.rp.pl/blog/kilometrowka-2025-stawka-za-1-km-przebiegu-pojazdu-pracownika/
- https://rankomat.pl/samochod/kilometrowka
FAQ - Najczęstsze pytania
Kiedy przejazd prywatnym samochodem można rozliczyć jako delegację?Wyjazd musi odbywać się na polecenie pracodawcy, w celu wykonania zadania służbowego poza miejscowością, w której znajduje się siedziba firmy lub stałe miejsce pracy. Zwykły dojazd z domu do pracy nie jest delegacją. Pracodawca powinien zgodzić się na użycie prywatnego samochodu.
Jak obliczyć kilometrówkę za delegację w 2026 roku?Zwrot oblicza się, mnożąc faktycznie przejechane kilometry przez stawkę za kilometr. Maksymalna stawka wynosi 0,89 zł/km dla samochodu o pojemności silnika do 900 cm³ i 1,15 zł/km powyżej 900 cm³. Dla motocykla wynosi 0,69 zł/km, a dla motoroweru 0,42 zł/km. Przykładowo za 600 km samochodem powyżej 900 cm³ przysługuje 690 zł.
Jakie informacje powinna zawierać ewidencja przebiegu pojazdu?Ewidencja powinna obejmować dane użytkownika i pojazdu, numer rejestracyjny, pojemność silnika, kolejny numer wpisu, datę i cel podróży, trasę, liczbę faktycznie przejechanych kilometrów, zastosowaną stawkę oraz wyliczoną kwotę. Dokument dołącza się do rozliczenia delegacji i przekazuje do zatwierdzenia pracodawcy.
Czy do kilometrówki trzeba dołączyć rachunki za paliwo?Nie. Stawka za kilometr uwzględnia paliwo i koszty eksploatacji samochodu, dlatego nie rozlicza się ich ponownie. Osobno można natomiast rozliczyć uzasadnione opłaty za autostrady, drogi płatne i parkingi, przedstawiając bilety, rachunki lub inne dowody wydatków.
Czy kilometrówka z delegacji jest zwolniona z podatku i składek?Zwrot kosztów podróży służbowej może być zwolniony z PIT i składek do wysokości określonej przepisami. Pracodawca może wypłacić kwotę ponad limit, ale nadwyżka może mieć odrębne skutki podatkowe i nie stanowi kosztu uzyskania przychodu firmy.