Podróż służbowa za granicę wiąże się z dodatkowymi kosztami, które pracodawca powinien rozliczyć zgodnie z obowiązującymi zasadami. Jednym z najważniejszych świadczeń jest dieta, której wysokość zależy od kraju docelowego i czasu trwania delegacji. W artykule wyjaśniam, ile wynosi dieta w delegacji zagranicznej, jak ją obliczyć oraz na co zwrócić uwagę przy jej rozliczaniu.
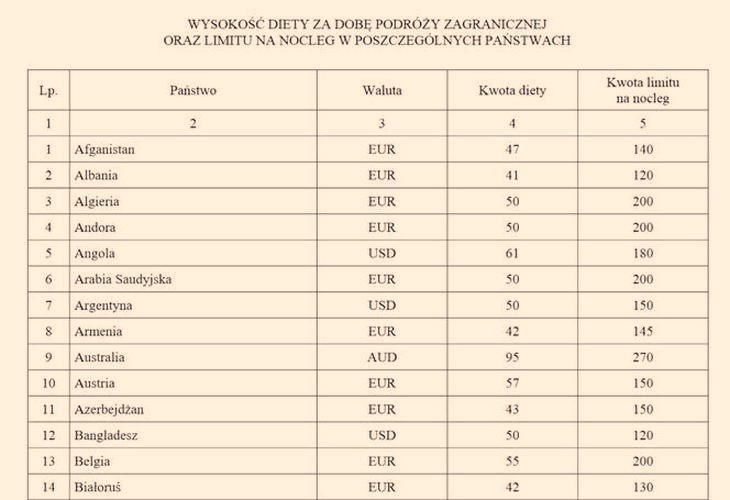
Stawka diety zagranicznej zależy od kraju docelowego. W 2026 roku za dobę podróży przysługuje 49 EUR w Niemczech, 41 EUR w Czechach, 55 EUR we Francji, 57 EUR w Austrii i 45 GBP w Wielkiej Brytanii. W Szwajcarii dieta wynosi 88 CHF, w Norwegii 496 NOK, a w Izraelu 70 EUR. Dla USA ustalono 59 USD; limit noclegowy to 350 USD w Nowym Jorku i 300 USD w Waszyngtonie. Dieta pokrywa zwiększone koszty wyżywienia i drobne wydatki, nie hotel ani transport.
Wysokość diety zależy także od czasu podróży i jej przebiegu. Za pełną dobę przysługuje cała stawka. Za niepełną dobę pracownik otrzymuje 1/3 diety, jeśli podróż trwa do 8 godzin, połowę — gdy trwa ponad 8, ale nie dłużej niż 12 godzin, oraz całość — jeśli przekracza 12 godzin. Czas liczy się od przekroczenia granicy podczas podróży lądowej, od startu samolotu z ostatniego lotniska w Polsce albo od wyjścia statku z polskiego portu. Przy podróży przez kilka państw pracodawca może wskazać więcej niż jeden kraj docelowy. Godziny przejazdu i zapewnione posiłki wpływają na końcową kwotę, dlatego warto je sprawdzić przy rozliczeniu.
Bezpłatne posiłki mogą znacząco obniżyć dietę z delegacji
Bezpłatne posiłki obniżają dietę zagraniczną: śniadanie o 15%, obiad o 30%, a kolacja o 30%. Jeśli pracodawca zapewnia całodzienne wyżywienie, pracownik otrzymuje 25% diety. Zasady obejmują również posiłki wliczone w cenę hotelu, dlatego znaczenie może mieć nawet niewykorzystane śniadanie. Dieta nie pokrywa noclegu ani przejazdu. Przykładowo limit hotelowy wynosi 170 EUR w Niemczech i 200 EUR w Belgii; bez rachunku za nocleg pracownik otrzymuje ryczałt w wysokości 25% właściwego limitu.
Pracodawca może ustalić korzystniejsze stawki w regulaminie wynagradzania, układzie zbiorowym lub umowie o pracę, ale dieta nie może spaść poniżej krajowego minimum — 45 zł za dobę. Jeśli firma nie wprowadzi własnych zasad, stosuje stawki z rozporządzenia. Ponadto rozliczenie delegacji może obejmować zwrot udokumentowanych kosztów podróży, noclegu i innych niezbędnych wydatków. Pracownik zazwyczaj rozlicza wyjazd w ciągu 14 dni od powrotu, a należności mieszczące się w ustawowych limitach są zwolnione z podatku dochodowego.
Jak obliczyć dietę za zagraniczną podróż służbową
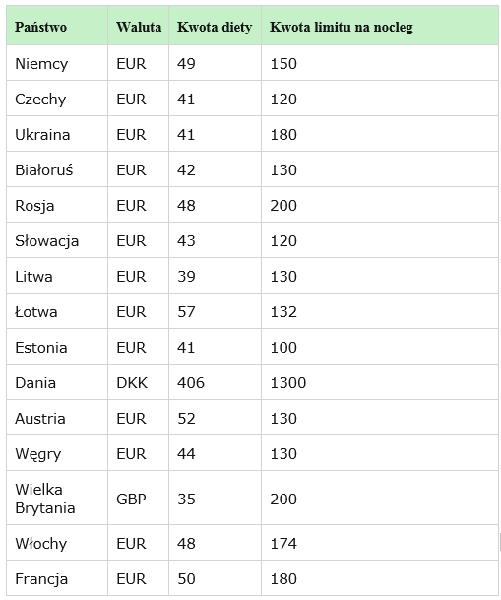
Oblicz dietę, ustalając właściwą stawkę, czas podróży i pomniejszenia za zapewnione posiłki. Stawki zależą od kraju docelowego: w 2026 roku wynoszą przykładowo 49 EUR dla Niemiec, 41 EUR dla Czech i 45 GBP dla Wielkiej Brytanii.
- Sprawdź zasady u pracodawcy. Zajrzyj do regulaminu wynagradzania, układu zbiorowego lub umowy o pracę. Jeśli firma nie ustaliła własnych reguł, zastosuj stawki i zasady określone w przepisach o podróżach służbowych. Dieta nie może być niższa od minimalnej diety krajowej.
- Wybierz stawkę dla kraju docelowego. Sprawdź kwotę przypisaną do państwa, do którego pracownik jedzie. Jeśli podróż obejmuje kilka państw, pracodawca może wskazać więcej niż jeden kraj docelowy. Dieta pokrywa wyżywienie i drobne wydatki, natomiast noclegi i przejazdy rozlicz osobno.
- Ustal czas podróży zagranicznej. W podróży lądowej licz go od przekroczenia polskiej granicy do jej ponownego przekroczenia w drodze powrotnej. Przy locie uwzględnij start z ostatniego lotniska w Polsce i lądowanie na pierwszym lotnisku w kraju po powrocie. W podróży morskiej przyjmij wyjście z ostatniego polskiego portu oraz wejście do pierwszego polskiego portu w drodze powrotnej.
- Oblicz należność za czas podróży. Za każdą pełną dobę przyznaj pełną dietę. Za niepełną dobę wypłać 1/3 stawki do 8 godzin, 50% za czas powyżej 8 do 12 godzin albo pełną stawkę za czas dłuższy niż 12 godzin. Zastosuj te same progi do niepełnej ostatniej doby.
- Odejmij wartość zapewnionych posiłków. Pomniejsz dietę o 15% stawki za śniadanie, 30% za obiad i 30% za kolację; uwzględnij też posiłki wliczone w cenę hotelu. Przy bezpłatnym całodziennym wyżywieniu wypłać 25% diety. Jeśli pracownik dostał pieniądze na wyżywienie, dieta mu nie przysługuje. Gdy ta kwota jest niższa od należnej diety, wypłać różnicę.
- Rozlicz pozostałe koszty osobno. Noclegi, przejazdy i inne niezbędne, udokumentowane wydatki rozlicz oddzielnie; limity za nocleg zależą od kraju. Pracownik powinien rozliczyć podróż w ciągu 14 dni od jej zakończenia i dołączyć rachunki, faktury oraz bilety. Zasadniczo nie musi dokumentować wydatków na posiłki objęte dietą.
Jak obliczyć należność za pełne i niepełne doby podróży
Najpierw ustal stawkę: w delegacji zagranicznej zależy ona od kraju docelowego, a w krajowej obowiązuje stawka krajowa. Następnie oblicz czas podróży, nie liczbę dni w kalendarzu. Za każdą pełną dobę przysługuje pełna dieta; za niepełną — 1/3 stawki do 8 godzin, 1/2 powyżej 8 do 12 godzin i cała stawka po przekroczeniu 12 godzin. Przy stawce 49 EUR za dobę za 7 godzin otrzymasz 16,33 EUR, a za 10 godzin — 24,50 EUR.
Czas podróży ustal według środka transportu. W drodze lądowej licz go od przekroczenia granicy Polski, w lotniczej — od startu z ostatniego lotniska w kraju, a morskiej — od wyjścia statku lub promu z ostatniego polskiego portu. Przy powrocie uwzględnij odpowiednio ponowne przekroczenie granicy, lądowanie na pierwszym lotnisku w Polsce albo wejście do pierwszego polskiego portu. Sprawdź te momenty w dokumentach podróży, ponieważ różnica czasu może zmienić wysokość diety.
Śniadanie, obiad i kolacja zmieniają wysokość diety za granicą
Po ustaleniu czasu podróży odejmij wartość posiłków opłaconych przez pracodawcę, hotel lub organizatora. Śniadanie obniża dietę zagraniczną o 15%, obiad o 30%, a kolacja również o 30%. Przy całodziennym wyżywieniu pozostaje 25% diety. Dla stawki 49 EUR śniadanie oznacza odliczenie 7,35 EUR, a obiad — 14,70 EUR. Uwzględnij także posiłek wliczony w cenę noclegu.
Oblicz dietę, mnożąc stawkę właściwą dla kraju przez należną część za każdą dobę, a następnie odejmij wartość zapewnionych posiłków. Dieta pokrywa wyżywienie i drobne wydatki, natomiast bilety, nocleg i inne uzasadnione koszty rozlicz osobno. Zachowaj rachunki i bilety, a także sprawdź firmowe zasady delegacji, ponieważ pracodawca może ustalić warunki korzystniejsze niż ustawowe minimum.
O ile posiłki zapewnione za granicą obniżają dietę
Za posiłki zapewnione podczas delegacji zagranicznej odejmuje się od diety ustalony procent, a nie cenę dań z menu: 15% za śniadanie oraz po 30% za obiad i kolację. Gdy pracownica otrzymuje wszystkie trzy posiłki, zachowuje 25% diety na drobne wydatki. Tyle samo przysługuje jej przy całodziennym wyżywieniu.
Potrącenie oblicza się od stawki obowiązującej w kraju docelowym. W Niemczech pełna dieta wynosi 49 EUR za dobę, więc za śniadanie odlicza się 7,35 EUR, a za obiad i kolację po 14,70 EUR; po potrąceniach zostaje 12,25 EUR. We Francji stawka wynosi 55 EUR: śniadanie obniża dietę o 8,25 EUR, a obiad i kolacja — po 16,50 EUR. Przy pełnym wyżywieniu pracownicy pozostaje 13,75 EUR.
Hotelowe śniadanie może obniżyć dietę bardziej, niż się spodziewasz
Potrącenie obowiązuje również wtedy, gdy hotel wlicza posiłek w cenę noclegu. Liczy się to, że pracownica mogła skorzystać z wyżywienia, a nie to, czy faktycznie to zrobiła. Śniadanie obniża więc dietę o 15%, a zapewniony obiad i kolacja — łącznie o 60%. Jeśli pracodawca wypłacił osobną kwotę na wyżywienie równą pełnej diecie, dieta nie przysługuje; jeśli wypłacił mniej, pracownica otrzymuje wyrównanie.
Przy rozliczeniu sprawdź rachunek hotelowy i plan delegacji, ponieważ uwzględnione w noclegu śniadanie zmienia należną kwotę. Za niepełną dobę przysługuje 1/3 stawki przy podróży trwającej do 8 godzin, połowa — powyżej 8 do 12 godzin, a pełna dieta — ponad 12 godzin. Jak już poruszamy się wokół tego tematu, Sprawdź zasady pracy 8 godzin i wyjątki. Od ustalonej kwoty odejmuje się następnie procent za zapewnione posiłki. Dieta pokrywa także drobne wydatki, natomiast koszty noclegu, przejazdów i udokumentowane wydatki rozlicza się osobno.
Wskazówka: jeśli śniadanie jest wliczone w cenę hotelu, zachowaj rachunek z wyszczególnieniem noclegu i wyżywienia — ułatwi to prawidłowe rozliczenie potrącenia z diety.
Jak ustalić czas delegacji w podróży lądowej, lotniczej i morskiej
Poniżej wyjaśniamy, od kiedy liczyć zagraniczną część delegacji oraz jak ustalić wysokość diety.
- Podróż lądowa: licz czas od przekroczenia polskiej granicy w drodze za granicę do jej ponownego przekroczenia podczas powrotu.
- Podróż lotnicza: rozpocznij liczenie w chwili startu samolotu z ostatniego lotniska w Polsce, a zakończ przy lądowaniu na pierwszym polskim lotnisku w drodze powrotnej.
- Podróż morska: licz czas od wyjścia statku lub promu z ostatniego polskiego portu do wejścia do pierwszego polskiego portu podczas powrotu.
- Niepełna doba: za każdą pełną dobę przysługuje pełna dieta dla kraju docelowego. Za niepełną dobę otrzymasz 1/3 diety do 8 godzin, 50% za czas powyżej 8 do 12 godzin albo pełną dietę, jeśli podróż trwa ponad 12 godzin.
- Przejazd na terenie Polski: rozlicz krajową część podróży osobno, według zasad dotyczących delegacji krajowej.
- Wyjazd do kilku państw: stawka zależy od kraju docelowego. Jeśli podróż obejmuje kilka państw, pracodawca może wskazać więcej niż jeden kraj docelowy.
- Zapewnione posiłki: pomniejsz dietę zagraniczną o 15% za śniadanie, 30% za obiad i 30% za kolację. Przy bezpłatnym całodziennym wyżywieniu przysługuje 25% diety. Uwzględnij również posiłki wliczone w cenę noclegu.
- Wysokość stawki: stawki zależą od państwa. W 2026 r. wynoszą na przykład 49 EUR za dobę w Niemczech, 41 EUR w Czechach i 45 GBP w Wielkiej Brytanii. Dieta pokrywa zwiększone koszty wyżywienia i drobne wydatki, nie zaś przejazd ani nocleg.