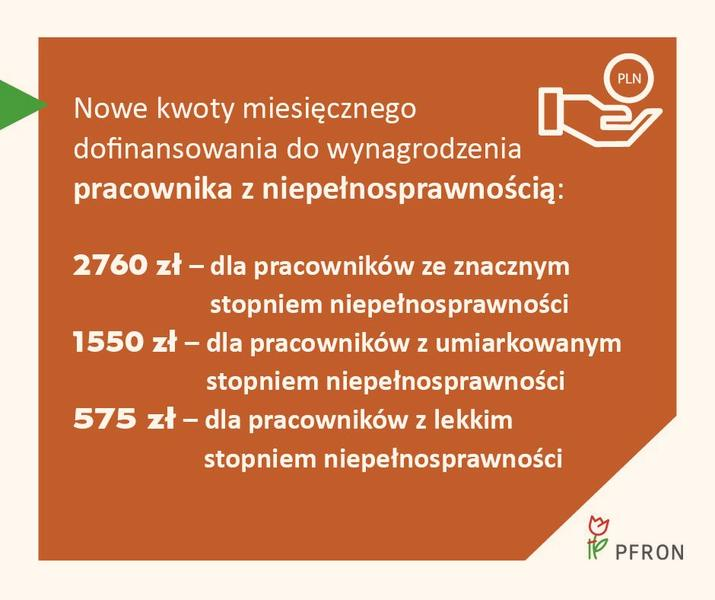
Sprawdzając stawki PFRON, zauważyłam, że zależą one przede wszystkim od stopnia niepełnosprawności pracownika i określają maksymalną dopłatę do wynagrodzenia za pełny etat. Skoro już tu wpadłeś to Sprawdź, komu przysługuje świadczenie 500 zł przy niepełnosprawności. Pracodawca może otrzymać miesięcznie 2 760 zł za pracownika ze znacznym stopniem niepełnosprawności, 1 550 zł — z umiarkowanym, a 575 zł — z lekkim. W skali roku maksymalne kwoty wynoszą odpowiednio 33 120 zł, 18 600 zł i 6 900 zł.
- Maksymalne dofinansowanie PFRON za pełny etat wynosi miesięcznie 2 760 zł przy znacznym, 1 550 zł przy umiarkowanym i 575 zł przy lekkim stopniu niepełnosprawności.
- Udokumentowane schorzenie szczególne może podnieść stawkę do 4 140 zł, 2 585 zł lub 1 265 zł miesięcznie, zależnie od stopnia niepełnosprawności. Uprawnienie musi wynikać z orzeczenia.
- Przy niepełnym etacie kwota maleje proporcjonalnie. Gdy pracownik jest zatrudniony u kilku pracodawców, łączna dopłata nie może przekroczyć limitu dla pełnego etatu.
- Stawki są maksymalnymi limitami, a nie gwarantowaną wypłatą. Dofinansowanie ograniczają poniesione koszty płacy, inna pomoc na te same koszty oraz limit 75% kosztów u pracodawcy prowadzącego działalność gospodarczą albo 90% u pozostałych.
- Wsparcie przysługuje zasadniczo na pracownika z aktualnym orzeczeniem, ujętego w ewidencji PFRON i zatrudnionego na podstawie stosunku pracy. Pracodawca musi spełniać warunki PFRON, m.in. nie mieć zaległości wobec Funduszu przekraczających 100 zł oraz prawidłowo i terminowo wypłacać wynagrodzenie.
- Wnioski Wn-D i INF-D-P składa się do PFRON za każdy miesiąc, do 25. dnia następnego miesiąca. Pracodawca prowadzący działalność gospodarczą może być również zobowiązany do wykazania efektu zachęty.
Stawki rosną, jeśli orzeczenie potwierdza tzw. schorzenie szczególne: chorobę psychiczną (02-P), niepełnosprawność intelektualną (01-U), całościowe zaburzenia rozwojowe (12-C), epilepsję (06-E) albo — przy stopniu znacznym lub umiarkowanym — niewidzenie oznaczone symbolem 04-O. W takim przypadku miesięczna dopłata zwiększa się o 1 380 zł przy stopniu znacznym, 1 035 zł przy umiarkowanym i 690 zł przy lekkim. Łączne kwoty wynoszą więc odpowiednio 4 140 zł, 2 585 zł i 1 265 zł miesięcznie, czyli maksymalnie 49 680 zł, 31 020 zł i 15 180 zł rocznie. Orzeczenie musi zawierać informację o schorzeniu.
Niepełny etat obniża dopłatę — poznaj limity i zasady wypłaty
Przy niepełnym etacie PFRON proporcjonalnie obniża maksymalną stawkę. Na przykład przy połowie etatu dopłata bez zwiększenia za schorzenie szczególne wynosi 1 380 zł przy stopniu znacznym, 775 zł przy umiarkowanym i 287,50 zł przy lekkim. Jeśli pracownik spełnia warunki do zwiększenia kwoty, stawki za pół etatu wynoszą odpowiednio 2 070 zł, 1 292,50 zł i 632,50 zł. Ostateczna wypłata nie może jednak przekroczyć 75% poniesionych kosztów płacy u pracodawcy prowadzącego działalność gospodarczą ani 90% u pracodawcy, który jej nie prowadzi. PFRON uwzględnia także inną pomoc przyznaną na te same koszty.
Podane stawki to zatem górne limity, a nie gwarantowana kwota wypłaty. Dofinansowanie obejmuje wynagrodzenie pracownika ujętego w ewidencji PFRON, zatrudnionego co do zasady na umowę o pracę. Ponadto pracodawca musi spełnić warunki Funduszu. Gdy pracownik ma kilku pracodawców, PFRON dzieli wsparcie proporcjonalnie do wymiaru etatu, a łączna dopłata nie może przekroczyć stawki za pełny etat. Dlatego przy dwóch etatach po połowie limit łączny odpowiada stawce za jeden pełny etat.
Ile wynosi dofinansowanie PFRON dla pracodawcy?
Poniżej znajdziesz maksymalne miesięczne stawki dofinansowania do wynagrodzenia, zasady ich obliczania oraz warunki, które pracodawca musi spełnić, by uzyskać wsparcie z PFRON.
- Najpierw sprawdź stawkę podstawową według stopnia niepełnosprawności. Przy pełnym etacie dofinansowanie wynosi maksymalnie 2 760 zł miesięcznie dla stopnia znacznego, 1 550 zł dla umiarkowanego i 575 zł dla lekkiego. Stawki te obowiązują za okresy sprawozdawcze od lipca 2024 r.
- Następnie ustal, czy pracownik ma schorzenie szczególne. W takim przypadku możesz otrzymać dodatkowo 1 380 zł przy stopniu znacznym, 1 035 zł przy umiarkowanym lub 690 zł przy lekkim. Łączne maksymalne stawki wynoszą wtedy odpowiednio 4 140 zł, 2 585 zł i 1 265 zł miesięcznie. Zwiększenie obejmuje m.in. chorobę psychiczną (02-P), niepełnosprawność intelektualną (01-U), całościowe zaburzenia rozwojowe (12-C), epilepsję (06-E), a także osoby niewidome ze znacznym lub umiarkowanym stopniem niepełnosprawności (04-O). Orzeczenie musi potwierdzać uprawnienie, a liczba schorzeń nie podwyższa dodatku.
- Potem przelicz stawkę proporcjonalnie do wymiaru etatu. Kwoty podstawowe dotyczą pełnego etatu, dlatego przy jego części obniż je proporcjonalnie. Na przykład przy połowie etatu maksymalna stawka bez zwiększenia wynosi 287,50 zł dla stopnia lekkiego, 775 zł dla umiarkowanego i 1 380 zł dla znacznego. Jeśli pracownik pracuje w kilku firmach, podziel wsparcie według wymiaru pracy, nie przekraczając łącznie limitu dla pełnego etatu. Pierwszeństwo przysługuje pracodawcy, który zatrudnił go wcześniej.
- Uwzględnij koszty płacy oraz otrzymaną pomoc. Dopłata nie może przekroczyć maksymalnej stawki, kosztów płacy pomniejszonych o pomoc na te same koszty ani 75% kosztów płacy u pracodawcy prowadzącego działalność gospodarczą lub 90% u pozostałych pracodawców. Do kosztów płacy zaliczają się wynagrodzenie brutto i obowiązkowe składki finansowane przez pracodawcę, m.in. emerytalne, rentowe i wypadkowe, a także składki na Fundusz Pracy, FGŚP i Fundusz Solidarnościowy. Mogą one obejmować również wynagrodzenie urlopowe, premie przypisane do danego miesiąca oraz ryczałty lub ekwiwalenty za pracę zdalną. Nie wliczaj natomiast zasiłków, ekwiwalentu za niewykorzystany urlop, odpraw, nagród jubileuszowych ani zapomóg.
- Sprawdź warunki dotyczące pracodawcy i pracownika. Co do zasady dofinansowanie przysługuje na pracownika z aktualnym orzeczeniem, wpisanego do ewidencji PFRON i zatrudnionego na podstawie stosunku pracy. Umowa cywilnoprawna nie uprawnia do dopłaty. Wsparcie mogą otrzymać pracodawcy zatrudniający mniej niż 25 osób w przeliczeniu na etaty, pracodawcy mający co najmniej 25 etatów i minimum 6-procentowy wskaźnik zatrudnienia osób z niepełnosprawnościami oraz zakłady pracy chronionej. Pracodawca nie może mieć zaległości wobec PFRON przekraczających łącznie 100 zł. Dopłata nie przysługuje na pracownika z umiarkowanym lub lekkim stopniem niepełnosprawności, który ma ustalone prawo do emerytury.
- Spełnij warunki wypłaty i wykaż efekt zachęty. Przed złożeniem wniosku wypłać wynagrodzenie na rachunek pracownika albo przekazem na jego adres, a nie gotówką. Terminowo ponieś koszty płacy, ponieważ opóźnienie przekraczające 14 dni może wykluczyć wsparcie. Jeśli prowadzisz działalność gospodarczą, wykaż efekt zachęty — zwykle przez wzrost zatrudnienia ogółem w miesiącu rozpoczęcia pracy w porównaniu ze średnią z poprzednich 12 miesięcy. Możesz też zastosować metodę jakościową, gdy pracownik z niepełnosprawnością obejmuje wakat zwolniony w określonych okolicznościach.
- Na koniec złóż miesięczny wniosek do PFRON. Przygotuj Wn-D i informację INF-D-P, a w razie potrzeby również formularz INF-O-PP albo INF-O-PR. Złóż dokumenty do 25. dnia miesiąca następującego po miesiącu, którego dotyczą — przez system SODiR lub, jeśli nie możesz skorzystać z drogi elektronicznej, w formie papierowej. PFRON sprawdzi dokumenty, uprawnienia i wyliczenia. Jeśli znajdzie błędy, może poprosić o ich poprawienie, a w razie nieprawidłowości zażądać zwrotu środków.
Jak schorzenia szczególne zwiększają miesięczną dopłatę do wynagrodzenia?
Gdy sprawdzałam zasady dofinansowania PFRON, szybko zauważyłam, że szczególne schorzenie może wyraźnie zwiększyć miesięczną dopłatę do wynagrodzenia. Przy pełnym etacie podstawowa kwota zależy od stopnia niepełnosprawności: wynosi 2 760 zł przy stopniu znacznym, 1 550 zł przy umiarkowanym i 575 zł przy lekkim. Pisaliśmy o tym w tym poście. Jeśli pracownik spełnia warunki do podwyższenia, dopłata wzrasta odpowiednio o 1 380 zł, 1 035 zł albo 690 zł.
Podwyższenie przysługuje w przypadku choroby psychicznej (symbol 02-P), niepełnosprawności intelektualnej (01-U), całościowych zaburzeń rozwojowych (12-C) oraz epilepsji (06-E). Obejmuje także osoby niewidome ze znacznym lub umiarkowanym stopniem niepełnosprawności i symbolem 04-O. W rezultacie maksymalna miesięczna kwota wynosi 4 140 zł przy stopniu znacznym, 2 585 zł przy umiarkowanym i 1 265 zł przy lekkim. Dodatek ma stałą wysokość dla danego stopnia, więc nie zwiększa się wraz z liczbą schorzeń.
Dokumentacja i wymiar etatu decydują o wysokości wsparcia
Aby uzyskać wyższą stawkę, trzeba potwierdzić schorzenie w dokumentacji orzeczniczej. Informacja może znaleźć się w sentencji, symbolu przyczyny niepełnosprawności, wskazaniach albo uzasadnieniu. Sam opis stanu zdrowia poza orzeczeniem nie wystarczy. Ponieważ podane kwoty dotyczą pełnego etatu, przy połowie etatu maksymalna dopłata wynosi połowę stawki, a przy ćwierci etatu — jedną czwartą.
Podane wartości to górne limity, a nie gwarantowana wypłata. Ostateczna kwota zależy również od poniesionych kosztów płacy i pomocy otrzymanej na te same koszty: dofinansowanie nie może przekroczyć 75% kosztów płacy u pracodawcy prowadzącego działalność gospodarczą ani 90% u pozostałych pracodawców. Koszty płacy obejmują wynagrodzenie brutto oraz obowiązkowe składki finansowane przez pracodawcę. Dlatego warto uwzględnić stopień niepełnosprawności, udokumentowane schorzenie, wymiar etatu i limity kosztów — dopiero łącznie pozwalają oszacować rzeczywistą wysokość wsparcia. Jak już poruszamy się w tym temacie to sprawdź godziny, grafik i pensję przy 3/4 etatu w 2026 roku.
Wskazówka: przed złożeniem wniosku sprawdź, czy dokumentacja orzecznicza wyraźnie potwierdza schorzenie uprawniające do podwyższenia — sam kod choroby niewymieniony w orzeczeniu może nie wystarczyć do uzyskania wyższej dopłaty.
Jak wymiar etatu i koszty płacy ograniczają wysokość wsparcia?
Najpierw uwzględniam wymiar etatu, ponieważ maksymalne stawki PFRON dotyczą pełnego etatu, a przy jego części maleją proporcjonalnie. Na przykład przy połowie etatu limit wynosi połowę właściwej stawki, a przy ćwierci — jedną czwartą. Dla pełnego etatu podstawowe kwoty wynoszą 575 zł przy lekkim, 1 550 zł przy umiarkowanym i 2 760 zł przy znacznym stopniu niepełnosprawności. Jeśli orzeczenie potwierdza schorzenie uprawniające do zwiększenia wsparcia, miesięczne maksima wynoszą odpowiednio 1 265 zł, 2 585 zł i 4 140 zł.
Przy zatrudnieniu w kilku miejscach liczy się łączny wymiar czasu pracy. Jeśli nie przekracza pełnego etatu, każdy pracodawca może ubiegać się o wsparcie proporcjonalne do swojej części etatu. Gdy suma jest wyższa, łączna dopłata nie może przekroczyć limitu dla pełnego etatu, a pierwszeństwo przysługuje pracodawcy, który wcześniej zatrudnił daną osobę. Oznacza to, że nawet wysoka stawka przypisana do stopnia niepełnosprawności nie może zostać wypłacona w pełnej wysokości każdemu pracodawcy.
Dlaczego faktyczna dopłata może być niższa od kwoty z tabeli?
O wysokości dopłaty decydują także koszty płacy i rodzaj pracodawcy. W firmie prowadzącej działalność gospodarczą wsparcie nie może przekroczyć 75% tych kosztów, a u pracodawcy, który jej nie prowadzi — 90%. Do kosztów zaliczam wynagrodzenie brutto oraz obowiązkowe składki finansowane przez pracodawcę: emerytalne, rentowe i wypadkowe, a także składki na Fundusz Pracy, FGŚP i Fundusz Solidarnościowy. Uwzględniam między innymi wynagrodzenie za pracę, urlop i płatną nieobecność, premie przypisane do danego miesiąca oraz ryczałty i ekwiwalenty związane z pracą zdalną.
Ostateczną dopłatę ustalam na podstawie najniższej z trzech wartości: stawki właściwej dla stopnia niepełnosprawności i wymiaru etatu, poniesionych kosztów płacy pomniejszonych o inną pomoc na te same koszty oraz limitu 75% albo 90%. Kwota z tabeli wskazuje maksimum, natomiast faktyczna dopłata może być niższa z powodu wymiaru etatu, kosztów lub równoległej pomocy. Nie doliczam do kosztów zasiłków, odpraw, nagród jubileuszowych ani ekwiwalentów niezwiązanych z pracą zdalną. Ponadto nie obejmuję wsparciem wynagrodzenia sfinansowanego z innych środków publicznych, z ustawowymi wyjątkami.
Ciekawostka: nawet gdy pracownik ma znaczny stopień niepełnosprawności, a tabela wskazuje maksymalną dopłatę 4 140 zł, pracodawca może otrzymać mniej — decyduje najniższy z limitów dotyczących etatu, kosztów płacy i dopuszczalnego poziomu pomocy.
Kto może ubiegać się o dofinansowanie i jakie warunki musi spełnić pracodawca?
Poniżej wyjaśniamy, kto może ubiegać się o miesięczne dofinansowanie PFRON do wynagrodzenia pracownika z niepełnosprawnością oraz jakie warunki muszą spełnić pracodawca i zatrudniona osoba.
- Uprawniony pracodawca: wniosek może złożyć pracodawca zatrudniający mniej niż 25 pracowników w przeliczeniu na pełne etaty, pracodawca z co najmniej 25 pracownikami, który osiąga minimum 6% wskaźnika zatrudnienia osób z niepełnosprawnościami, albo pracodawca prowadzący zakład pracy chronionej. Przy obliczaniu zatrudnienia pomija się niektóre grupy wskazane w przepisach, m.in. osoby na urlopach rodzicielskich lub wychowawczych, odbywające służbę wojskową, uczestników OHP oraz osoby pobierające świadczenie rehabilitacyjne.
- Pracownik objęty wsparciem: dofinansowanie przysługuje zasadniczo na osobę z aktualnym orzeczeniem o znacznym, umiarkowanym lub lekkim stopniu niepełnosprawności albo z orzeczeniem równoważnym, wpisaną do ewidencji PFRON. Pracownik musi być zatrudniony na podstawie stosunku pracy, np. umowy o pracę — umowa zlecenia ani umowa o dzieło nie uprawniają do wsparcia. Natomiast zakład pracy chronionej może otrzymać dofinansowanie również na osoby wykonujące pracę nakładczą, jeśli ich wynagrodzenie osiąga określone w przepisach minimum.
- Dokumentacja niepełnosprawności: pracodawca musi mieć dokument potwierdzający niepełnosprawność pracownika, który co do zasady obejmuje okres objęty wnioskiem. Jeśli szczególne schorzenie ma zwiększyć kwotę dofinansowania, informacja o nim musi wynikać z orzeczenia — z jego sentencji, symbolu, wskazań lub uzasadnienia.
- Warunki dotyczące pomocy publicznej: pracodawca prowadzący działalność gospodarczą musi przestrzegać zasad udzielania pomocy publicznej. Nie może m.in. znajdować się w trudnej sytuacji ekonomicznej, mieć obowiązku zwrotu niedozwolonej pomocy ani przekraczać właściwego limitu wsparcia. Przy zatrudnieniu nowego pracownika może też wykazać tzw. efekt zachęty — najczęściej przez wzrost zatrudnienia, a w określonych sytuacjach przez potwierdzenie, że pracownik zajął zwolniony wakat.
- Brak zaległości wobec PFRON: łączne zaległe zobowiązania pracodawcy wobec Funduszu nie mogą przekraczać 100 zł. Jeśli pracodawca ma zaległości, PFRON może wstrzymać wypłatę dofinansowania do czasu ich uregulowania lub zwrotu nienależnie pobranych środków.
- Prawidłowa i terminowa wypłata wynagrodzenia: przed złożeniem wniosku pracodawca musi wypłacić wynagrodzenie na rachunek pracownika, rachunek w SKOK albo za pośrednictwem podmiotu, który doręcza pieniądze pod adres zamieszkania. Wypłata gotówką nie jest dopuszczalna. Ponadto pracodawca powinien terminowo ponieść koszty płacy — opóźnienie przekraczające 14 dni może pozbawić go prawa do dofinansowania.
- Ograniczenia związane z emeryturą i finansowaniem: dofinansowania nie można otrzymać na pracownika z umiarkowanym lub lekkim stopniem niepełnosprawności, który ma ustalone prawo do emerytury. Nie obejmuje ono także tej części wynagrodzenia, którą sfinansowano ze środków publicznych, z wyjątkiem przypadków przewidzianych w ustawie.
- Wniosek za każdy miesiąc: pracodawca składa do PFRON wniosek Wn-D i informację INF-D-P, a w razie potrzeby również formularz INF-O-PP lub INF-O-PR. Dokumenty należy przekazać do 25. dnia miesiąca następującego po miesiącu, którego dotyczą. Można to zrobić elektronicznie przez system SODiR; pracodawca ubiegający się o wsparcie po raz pierwszy musi wcześniej zarejestrować się w PFRON.
- Wysokość wsparcia i limity: od okresów sprawozdawczych rozpoczynających się w lipcu 2024 r. maksymalne miesięczne dofinansowanie na pełny etat wynosi 2 760 zł przy znacznym, 1 550 zł przy umiarkowanym i 575 zł przy lekkim stopniu niepełnosprawności. W przypadku schorzenia szczególnego — m.in. choroby psychicznej, niepełnosprawności intelektualnej, całościowych zaburzeń rozwojowych lub epilepsji — kwoty wynoszą odpowiednio 4 140 zł, 2 585 zł i 1 265 zł; dla osób niewidomych obowiązują dodatkowe warunki dotyczące stopnia niepełnosprawności. Stawki maleją proporcjonalnie do wymiaru etatu. Ostateczna wypłata nie może przekroczyć 75% kosztów płacy u pracodawcy prowadzącego działalność gospodarczą ani 90% u pozostałych pracodawców. PFRON uwzględnia także inną pomoc przyznaną na te same koszty.