
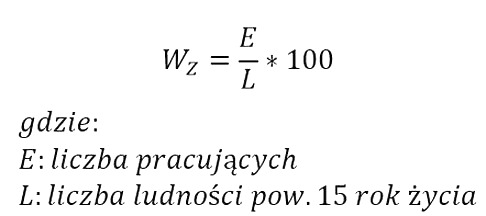
Jak obliczyć 6% wskaźnik zatrudnienia osób niepełnosprawnych i sprawdzić, czy firma spełnia wymagany poziom zatrudnienia? W tym artykule wyjaśniam, jakie dane są potrzebne i jak zastosować właściwy wzór. Pokazuję też prosty przykład obliczeń, który ułatwi samodzielne ustalenie wskaźnika.
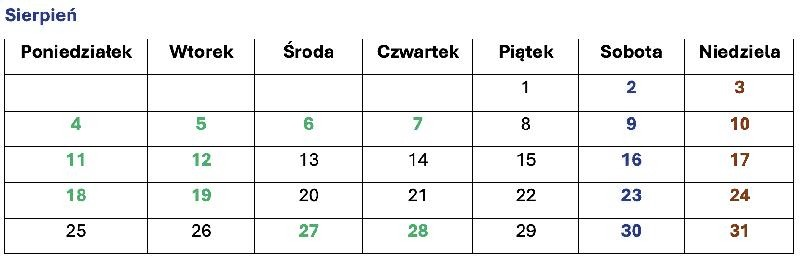
Średnią liczbę etatów w miesiącu oblicz jako średnią arytmetyczną dziennych stanów zatrudnienia: zsumuj etaty z każdego dnia i podziel przez liczbę dni kalendarzowych, w tym sobót, niedziel i świąt. Obliczenia wykonaj po zakończeniu miesiąca, a wynik zaokrąglij do 2 miejsc po przecinku.
Aby ułatwić rachunki, podziel miesiąc na okresy, w których zatrudnienie pozostawało bez zmian. Jeśli przez 10 dni firma miała 21 etatów, a przez kolejnych 21 — 27, obliczenie wygląda tak: [(10 × 21) + (21 × 27)] ÷ 31 = 25,06 etatu. Uwzględnij zmianę od dnia, w którym faktycznie nastąpiła — nie przypisuj nowych etatów wcześniejszym dniom.
W stanie zatrudnienia uwzględnij osoby pracujące na podstawie umowy o pracę, powołania, wyboru, mianowania lub spółdzielczej umowy o pracę. Niepełny wymiar przelicz proporcjonalnie: na przykład 2 osoby zatrudnione na pół etatu dają łącznie 1 etat. Pomiń między innymi osoby na urlopach rodzicielskich lub wychowawczych, uczestników OHP oraz pracowników odbywających służbę wojskową. Zastosuj też szczególne wyłączenia dotyczące urlopów bezpłatnych i świadczenia rehabilitacyjnego.
Jednodniowa różnica może zmienić wynik — liczy się rzeczywisty stan załogi
W dni wolne przyjmij stan zatrudnienia z dnia poprzedniego, a jeśli miesiąc zaczyna się dniem wolnym — z dnia następnego. Uwzględniaj jednak rzeczywisty stan załogi: gdy umowa pracownika kończy się w piątek, nie wliczaj go do zatrudnienia w sobotę ani niedzielę. Wynik zaokrąglij do 2 miejsc po przecinku: przy pierwszej odrzuconej cyfrze od 0 do 4 zaokrąglaj w dół, a od 5 do 9 — w górę.
Przygotowując wyliczenie, najpierw sprawdź daty zatrudnienia i wymiary czasu pracy, ponieważ nawet jednodniowa różnica może zmienić średnią. Następnie zapisuj w tabeli daty, liczbę etatów i okresy obowiązywania zmian. Taki zapis ułatwia kontrolę rachunków i przygotowanie danych do rozliczeń.
Jeśli obliczasz średnią na potrzeby ustalenia obowiązku wpłat na PFRON, uwzględnij przede wszystkim liczbę etatów, a nie osób. Próg wynosi co najmniej 25 etatów; potem sprawdź udział pracowników z orzeczeniem — zwykle wymagany wskaźnik to 6%, a w wybranych placówkach edukacyjnych i opiekuńczych 2%. Oblicz go, dzieląc liczbę etatów osób z niepełnosprawnością przez ogólną liczbę etatów, a wynik podaj z dokładnością do 4 miejsc po przecinku. A tutaj coś dla zainteresowanych tą tematyką: sprawdź aktualną kwotę i zasady przyznawania świadczenia 500+.
Jak obliczyć wskaźnik zatrudnienia osób z niepełnosprawnością na poziomie 6%
Co miesiąc ustal liczbę etatów ogółem i etatów osób z niepełnosprawnością, a następnie oblicz ich udział. Sprawdź też, jakie wyłączenia i zasady dotyczące szczególnych schorzeń mają zastosowanie.
- Sprawdź, czy obowiązuje Cię próg 6%. Co do zasady wpłaty na PFRON dotyczą pracodawców zatrudniających co najmniej 25 osób w przeliczeniu na pełne etaty. W przypadku wybranych placówek edukacyjnych i opiekuńczych może obowiązywać próg 2%.
- Oblicz miesięczne zatrudnienie ogółem. Zsumuj dzienne stany zatrudnienia w etatach i podziel wynik przez liczbę dni miesiąca. W dni wolne przyjmij stan z dnia poprzedniego, a jeśli miesiąc zaczyna się dniem wolnym — z dnia następnego. Zaokrąglij wynik do dwóch miejsc po przecinku. Uwzględnij m.in. osoby zatrudnione na umowę o pracę, powołanie, wybór, mianowanie lub spółdzielczą umowę o pracę.
- Odejmij osoby wyłączone z obliczeń. Nie wliczaj m.in. pracowników bez orzeczenia przebywających na urlopie rodzicielskim lub wychowawczym, odbywających służbę wojskową, uczestników OHP ani osób na urlopie bezpłatnym w przypadkach wskazanych w przepisach. Pomiń również osoby z niepełnosprawnością na urlopie bezpłatnym. Umów cywilnoprawnych nie przeliczaj na etaty.
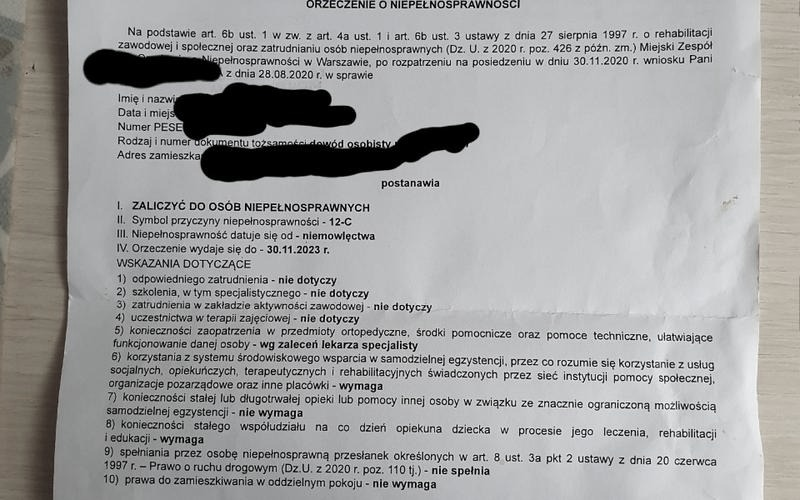
- Ustal etaty osób z niepełnosprawnością. Uwzględnij pracowników zatrudnionych na podstawie stosunku pracy, którzy mają ważne orzeczenie. Wliczaj pracownika od dnia dostarczenia orzeczenia; zachowaj dokument i odnotuj datę jego wpływu. Oblicz miesięczną liczbę etatów według tej samej średniej dziennej co dla zatrudnienia ogółem.
- Oblicz wskaźnik i porównaj go z progiem. Podziel etaty osób z niepełnosprawnością (ZON) przez etaty ogółem (ZOG): W = ZON / ZOG. Podaj wynik z dokładnością do czterech miejsc po przecinku, a następnie pomnóż go przez 100%, by uzyskać wartość procentową. Przykładowo 2 etaty ZON przy 48,39 etatu ZOG dają wynik 2 / 48,39 = 0,0413, czyli 4,13% — mniej niż wymagane 6%.
- Uwzględnij ewentualne schorzenia szczególne. Etat osoby ze znacznym stopniem niepełnosprawności i potwierdzonym schorzeniem szczególnym licz potrójnie, a osoby z umiarkowanym stopniem — podwójnie. Zastosuj wzór WO = (3 × ZS + 2 × US + ZON) / ZOG. Schorzenie potwierdź dokumentacją wymaganą przepisami, zwykle zaświadczeniem lekarza specjalisty. Samo orzeczenie z symbolem 02-P nie potwierdza przewlekłej choroby psychicznej.
- Sprawdź obowiązek wpłaty na PFRON. Jeśli zatrudniasz co najmniej 25 etatów, ale nie osiągasz właściwego wskaźnika, sprawdź, czy musisz dokonywać miesięcznych wpłat. Osiągnięcie progu 6% lub — gdy ma zastosowanie — 2% zwalnia z wpłaty. Jej wysokość oblicza się osobno, z uwzględnieniem aktualnego przeciętnego wynagrodzenia oraz różnicy między wymaganym a rzeczywistym zatrudnieniem osób z niepełnosprawnością.
| Obszar | Zasada | Wartości / przykład |
|---|---|---|
| Próg zatrudnienia | Obowiązek wpłat po osiągnięciu co najmniej 25 etatów | Standardowo 6%; wskazane placówki edukacyjne i opiekuńcze: 2% |
| Wskaźnik | W = ZON ÷ ZOG × 100% |
ZON: etaty osób z niepełnosprawnością; ZOG: etaty ogółem |
| Przykład obliczenia | 2 ÷ 48,39 × 100% |
ZON: 2,00 etaty; ZOG: 48,39 etatu; wynik: 4,13% |
| Umowy wliczane | Umowa o pracę, powołanie, wybór, mianowanie, spółdzielcza umowa o pracę | Wymiar etatu; stany z każdego dnia ÷ dni miesiąca |
| Nieuwzględniane | Umowy cywilnoprawne; pracownicy z niepełnosprawnością na urlopie bezpłatnym | Wyłączenia dla pozostałych pracowników określa art. 21 ust. 5 ustawy |
| Schorzenia szczególne | Umiarkowany stopień: etat × 2; znaczny stopień: etat × 3 | WO = (ZON + 2 × US + 3 × ZS) ÷ ZOG |
| Potwierdzenie schorzenia | Zaświadczenie lekarza specjalisty lub odpowiednie orzeczenie | Symbole: 01-U, 04-O, 06-E |
Kogo obejmuje 6% wskaźnik, a kogo próg 2%?
Lista pokazuje, kogo dotyczą progi 6% i 2%, jak obliczyć wskaźnik zatrudnienia oraz jak wpływa on na wpłaty na PFRON.
- Próg 6% — większość pracodawców. Dotyczy pracodawców zatrudniających co najmniej 25 etatów, poza jednostkami objętymi progiem 2%. Obejmuje m.in. prywatne i publiczne firmy usługowe, handlowe i produkcyjne, a także wskazane państwowe i samorządowe jednostki organizacyjne oraz instytucje kultury.
- Próg 2% — wybrane placówki edukacyjne i opiekuńcze. Obejmuje m.in. publiczne i niepubliczne uczelnie, szkoły, przedszkola i inne formy wychowania przedszkolnego, placówki opiekuńczo-wychowawcze i terapeutyczne, ośrodki preadopcyjne, placówki resocjalizacyjne, żłobki oraz kluby dziecięce. W niektórych placówkach edukacyjnych przy obliczaniu wskaźnika uwzględnia się także niepełnosprawnych uczniów, wychowanków, studentów lub słuchaczy.
- Kiedy progi mają znaczenie? Pracodawca co do zasady wpłaca środki na PFRON, jeśli zatrudnia średnio co najmniej 25 etatów, a jego wskaźnik nie osiąga właściwego progu — 6% albo 2%. Liczy się wymiar etatów, nie sama liczba zatrudnionych osób.
- Kogo wskaźnik zasadniczo nie obejmuje? Pracodawcy zatrudniający mniej niż 25 etatów nie podlegają obowiązkowi wpłat. Przepisy wyłączają również niektóre podmioty niedziałające dla zysku, które zajmują się wyłącznie rehabilitacją, edukacją osób z niepełnosprawnościami lub opieką nad nimi, oraz placówki dyplomatyczne. Odrębne zasady dotyczą pracodawców w likwidacji lub objętych upadłością.
- Jak liczyć zatrudnienie i wskaźnik? Po każdym miesiącu oblicza się średnią dziennych stanów zatrudnienia w przeliczeniu na pełne etaty. Wynik zaokrągla się do dwóch miejsc po przecinku, a wskaźnik podaje z dokładnością do czterech. Podstawowy wzór to liczba etatów pracowników z orzeczeniem podzielona przez ogólną liczbę etatów. Uwzględnia się m.in. osoby zatrudnione na umowę o pracę, z powołania, wyboru lub mianowania oraz na podstawie spółdzielczej umowy o pracę. Nie wlicza się m.in. osób z niepełnosprawnością przebywających na urlopie bezpłatnym ani określonych grup pracowników bez orzeczenia, np. korzystających z urlopu rodzicielskiego lub wychowawczego.
- Orzeczenie i schorzenia szczególne. Pracodawca powinien mieć ważne orzeczenie o niepełnosprawności i znać datę jego przekazania. Przy obliczaniu wskaźnika niektóre osoby ze znacznym lub umiarkowanym stopniem niepełnosprawności i potwierdzonym schorzeniem szczególnym można liczyć odpowiednio potrójnie lub podwójnie. Schorzenie potwierdza orzeczenie z właściwym symbolem albo zaświadczenie lekarza specjalisty. Sam symbol 02-P nie potwierdza przewlekłej choroby psychicznej na potrzeby tego przeliczenia.
- Skutek osiągnięcia progu. Jeśli pracodawca osiągnie właściwy wskaźnik, nie wpłaca obowiązkowej składki na PFRON za dany miesiąc. Zatrudnienie osób z niepełnosprawnościami może też obniżyć wpłatę, a po spełnieniu dodatkowych warunków pozwala ubiegać się o dofinansowanie ich wynagrodzeń.
Jakie osoby i umowy uwzględnić w obliczeniach?
W rozliczeniach PFRON liczą się etaty, nie liczba osób. Do zatrudnienia ogółem wliczaj pracowników zatrudnionych na umowę o pracę, z powołania, wyboru, mianowania lub spółdzielczej umowy o pracę — także tych bez orzeczenia. Nie uwzględniaj umów zlecenia ani o dzieło. Pracownika z niepełnosprawnością zalicz dopiero wtedy, gdy ma ważne orzeczenie i znasz datę jego przekazania pracodawcy.
Orzeczenie określa stopień niepełnosprawności: lekki, umiarkowany albo znaczny. Obliczając wskaźniki, uwzględniaj wymiar etatu. Co miesiąc zsumuj dzienne stany etatów, wliczając dni wolne, a następnie podziel sumę przez liczbę dni miesiąca. Zaokrąglij wynik zatrudnienia do dwóch, a wskaźnik pracowników z orzeczeniem — do czterech miejsc po przecinku. Prowadź miesięczną ewidencję zmian, by móc sprawdzić źródło każdej wartości.
Urlop i rodzaj umowy mogą zmienić wynik obliczeń
Do zatrudnienia ogółem nie wliczaj osób bez orzeczenia, które odbywają przygotowanie zawodowe, korzystają z urlopu rodzicielskiego lub wychowawczego, pełnią służbę wojskową albo zastępczą, uczestniczą w Ochotniczych Hufcach Pracy, pobierają świadczenie rehabilitacyjne lub przebywają na urlopie bezpłatnym udzielonym na podstawie odrębnych przepisów. Z kolei osoby z niepełnosprawnością przebywające na urlopie bezpłatnym pomiń przy ustalaniu zatrudnienia osób z orzeczeniem. Dni wolne rozliczaj według stanu z dnia poprzedniego, a gdy miesiąc zaczyna się dniem wolnym — według stanu z następnego dnia. Nie wykazuj jednak osób po ustaniu zatrudnienia.
Jeśli firma zatrudnia co najmniej 25 etatów, porównaj udział pracowników z orzeczeniem z właściwym progiem: zwykle 6%, a w określonych placówkach edukacyjnych i opiekuńczych — 2%. Przy schorzeniach szczególnych, takich jak epilepsja, stwardnienie rozsiane, ślepota, głuchota czy przewlekła choroba psychiczna, może być potrzebne zaświadczenie lekarza specjalisty. Symbole 01-U, 04-O i 06-E potwierdzają określone schorzenia, natomiast 02-P samo nie potwierdza przewlekłej choroby psychicznej. Jeśli pracownik ma umiarkowany stopień niepełnosprawności i schorzenie szczególne, licz jego etat podwójnie; przy stopniu znacznym — potrójnie. Placówki edukacyjne mogą stosować odrębne zasady i uwzględniać również niepełnosprawnych uczniów, wychowanków, studentów lub słuchaczy.
Jak schorzenia szczególne wpływają na wynik i wpłaty na PFRON?
Schorzenia szczególne mogą podnieść wskaźnik zatrudnienia osób z niepełnosprawnością, a tym samym zmniejszyć lub wyeliminować miesięczną wpłatę na PFRON. Obowiązek dotyczy zasadniczo pracodawców zatrudniających co najmniej 25 etatów. Wymagany wskaźnik wynosi zwykle 6%, a w wybranych placówkach edukacyjnych i opiekuńczych — 2%. Liczą się etaty, nie liczba osób, a pracodawca ustala wynik osobno za każdy miesiąc.
Do schorzeń szczególnych należą m.in. choroba Parkinsona, stwardnienie rozsiane, paraplegia, tetraplegia, hemiplegia, ślepota lub niedowidzenie, głuchota, głuchoniemota, epilepsja, nosicielstwo HIV i AIDS, przewlekła choroba psychiczna, niepełnosprawność intelektualna, miastenia oraz późne powikłania cukrzycy. Sama nazwa choroby w dokumentacji zwykle nie wystarczy — potrzebne jest zaświadczenie lekarza specjalisty. Wyjątkiem są m.in. symbole 01-U, 04-O i 06-E, które jednoznacznie potwierdzają odpowiednie przyczyny niepełnosprawności.
Przelicznik zależy od stopnia niepełnosprawności: etat osoby ze znacznym stopniem i schorzeniem szczególnym liczy się potrójnie, a etat osoby ze stopniem umiarkowanym — podwójnie. Przykładowo, przy 97,32 etatu dwie osoby zatrudnione na pełnych etatach — jedna ze znacznym, druga z umiarkowanym stopniem, obie ze schorzeniem szczególnym — dają łącznie 7 etatów uwzględnianych we wskaźniku. To około 7,19%, a więc więcej niż wymagane 6%. Dlatego warto dokładnie sprawdzić dokumenty: jeden prawidłowo potwierdzony etat może zmienić wynik rozliczenia.
Jeden spóźniony dokument może zwiększyć firmową wpłatę
Wskaźnik oblicza się, dzieląc liczbę etatów osób z niepełnosprawnością przez ogólną liczbę etatów; przy schorzeniach szczególnych stosuje się odpowiednie przeliczniki. Jak już tu jesteś to sprawdź, jakie korzyści zyska pracodawca. Stan zatrudnienia oznacza średnią dziennych stanów w miesiącu, z uwzględnieniem dni wolnych, a wynik zaokrągla się do dwóch miejsc po przecinku. Pracownika uwzględnia się od dnia otrzymania przez pracodawcę ważnego orzeczenia. Umowy cywilnoprawne nie zwiększają zatrudnienia w tym obliczeniu.
Pracodawca, który zatrudnia co najmniej 25 etatów, ale nie osiąga wymaganego progu, płaci za brakujące etaty. Podstawowy wzór to: 0,4065 × przeciętne wynagrodzenie × różnica między wymaganym zatrudnieniem a rzeczywistą liczbą etatów osób z niepełnosprawnością. Osiągnięcie progu 6% lub 2% zwalnia z wpłaty. Ponadto zatrudnienie osób z niepełnosprawnością może umożliwić uzyskanie dofinansowania ich wynagrodzeń, jeśli firma spełnia pozostałe warunki.
Błędny lub spóźniony dokument może wykluczyć zastosowanie szczególnego przelicznika i zwiększyć wpłatę. Dlatego co miesiąc warto uzgadniać etaty, daty otrzymania orzeczeń i zaświadczeń oraz próg właściwy dla rodzaju placówki. Wpłatę można też obniżyć dzięki uldze za zakup określonych usług lub produkcji od pracodawcy spełniającego warunki PFRON; ulgę należy rozliczyć zgodnie z obowiązującymi wymaganiami i limitami.
Wskazówka: prowadź ewidencję dat otrzymania orzeczeń i zaświadczeń o schorzeniach szczególnych — pracownik jest uwzględniany w wyliczeniu dopiero od dnia, w którym pracodawca otrzyma wymagany dokument.